- 子育て中の生活防衛資金は、何か月分が目安なのか
- 育休や時短で収入が減っても、生活防衛資金を取り崩さずにすむのか
- 生活防衛資金と積立投資、どちらを先にするのか
 新米ママ
共働きなら、生活防衛資金は3〜6か月分で足りますか?
 なゆ
共働きの会社員・公務員なら、3〜6か月分でもいいと思います。でも私は、子どもが小さいうちは時短で収入が減って、貯金を切り崩すかもしれないと考えて、多めの12か月分にしました。
生活防衛資金は、病気や失業、育休などで収入が減ったときに、生活費をまかなうためのお金です。投資とは別に、元本が減りにくい形で持っておきます。
わが家は夫婦別財布で、生活防衛資金もそれぞれ用意しています。この記事で書くのは、私の分の生活防衛資金です。私は、産休・育休の間も、この12か月分には手をつけずにすみました。この記事では、月数の目安、12か月分にした私の結果、決め方の3ステップ、どう持っているか、教育費や特別費との分け方、積立との順番を書いています。自分の家の目安を数字で見たい方向けに、計算ツールも用意しました。
制度の説明は2026年10月時点の内容です。生活防衛資金の金額は書かず、月数だけにしています。
生活費の3〜6か月分が一般的な目安
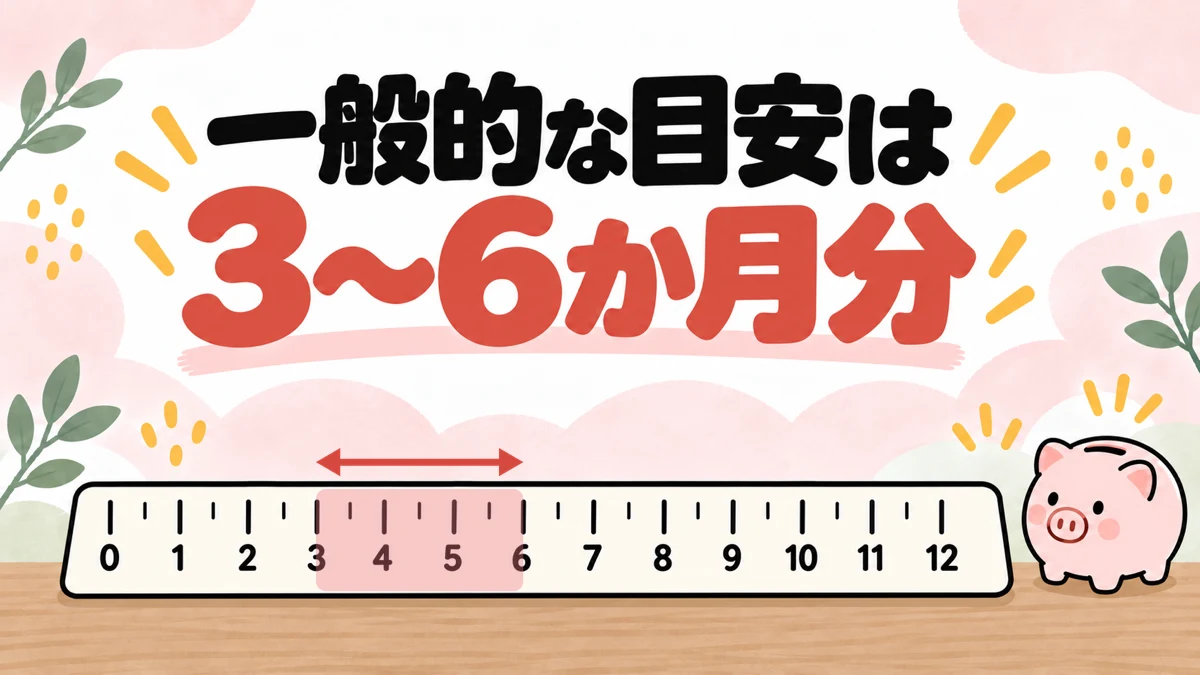
共働きの会社員・公務員なら、この範囲で考えてよいと思いました。私は厚めの12か月分にしています。月数は家ごとに違います。
日本FP協会の目安は3〜6か月分から1〜2年分
日本FP協会のハンドブック「災害に備える くらしとお金の安心ブック」では、生活防衛資金にあたる「緊急予備資金」の目安を、「一般的には月の生活費の3ヵ月から6ヵ月分、場合によっては1年〜2年分」としています。
ただし、法律で決まった基準ではなく、あくまで目安です。家族の人数や働き方、住まいの状況で、必要な月数は変わります。
子どもがいる家庭は6〜12か月分とする解説もある
解説記事の中には、子どもがいる家庭を「6〜12か月分」とするものもあります。この月数も公的な基準ではなく、記事ごとの目安です。
私は収入減を見込んで12か月分にした
わが家は夫婦ともに勤めに出ていて、自営業ではありません。それだけなら3〜6か月分でもいいと思いました。
ただ、子どもが小さいうちは、時短などで収入が減り、貯金を切り崩すことも考えられます。だから、私は、共働きでも多めの12か月分にしました。多い分には困らない、という判断です。
月数は計算で出したわけではなく、保守的に決めた数字です。
産休・育休中も私は12か月分を取り崩さなかった
産休・育休の間、私は12か月分を取り崩さずにすみました。育休中にお金がどう動いたかと、今の12か月分をどう感じているかを書きます。
生活費は普段の預金でまかなえた
毎月の生活費は、生活防衛資金ではなく、普段の自分の預金だけでまかなえました。
育休中の給付の初回入金は約1か月半後だった
育休中は、給料の代わりに、条件を満たせば給付金が出ます。会社員なら雇用保険の育児休業給付金、共済組合に入っている公務員なら共済組合の育児休業手当金です。どちらも休業前の給料をもとに計算され、休業の開始から180日目までは67%、181日目以降は50%です。
私の場合、育休が始まってから最初の入金までは約1か月半かかりました。その間は普段の預金がどんどん減っていくので、多少の不安はありました。初回の入金まで時間がかかると事前に知っていたので、慌てずにすみました。
どちらの給付にも上限額があり、毎年8月1日に見直されます。入金の時期も、申請のタイミングや勤め先の手続きで変わります。正確な額や入金の予定は、勤め先の担当部署のほか、会社員ならハローワーク、公務員なら加入している共済組合で確認できます。育休に入る前に、勤め先の担当部署で初回の入金予定を聞いておくと、必要な現金の見通しが立てやすくなります。
復職後は月数を変えずに個人向け国債へ移した
復職してからも、月数は12か月分のまま変えていません。預金で持っていた分を、個人向け国債(変動金利型10年満期。以下、変動10年)に移しました。換金できない最初の1年は、預金で補っています。
今の12か月分は足りていると感じている
私は、今の12か月分で足りていると感じています。理由は2つです。
- 産休・育休中も取り崩さずにすんだ実績
- 今後は時短を減らすことはあっても、増やす予定はないこと
家族が増えるなど大きな変化があれば、考えは変わります。12か月分が誰にとっても正解だとは思っていません。
フルタイムに戻したら月数を見直す
子どもが成長してフルタイムに戻ったら、月数を見直して、12か月分から減らそうか考えようと思っています。いつ、何か月分にするかは、まだ決めていません。
生活防衛資金の決め方は3ステップ
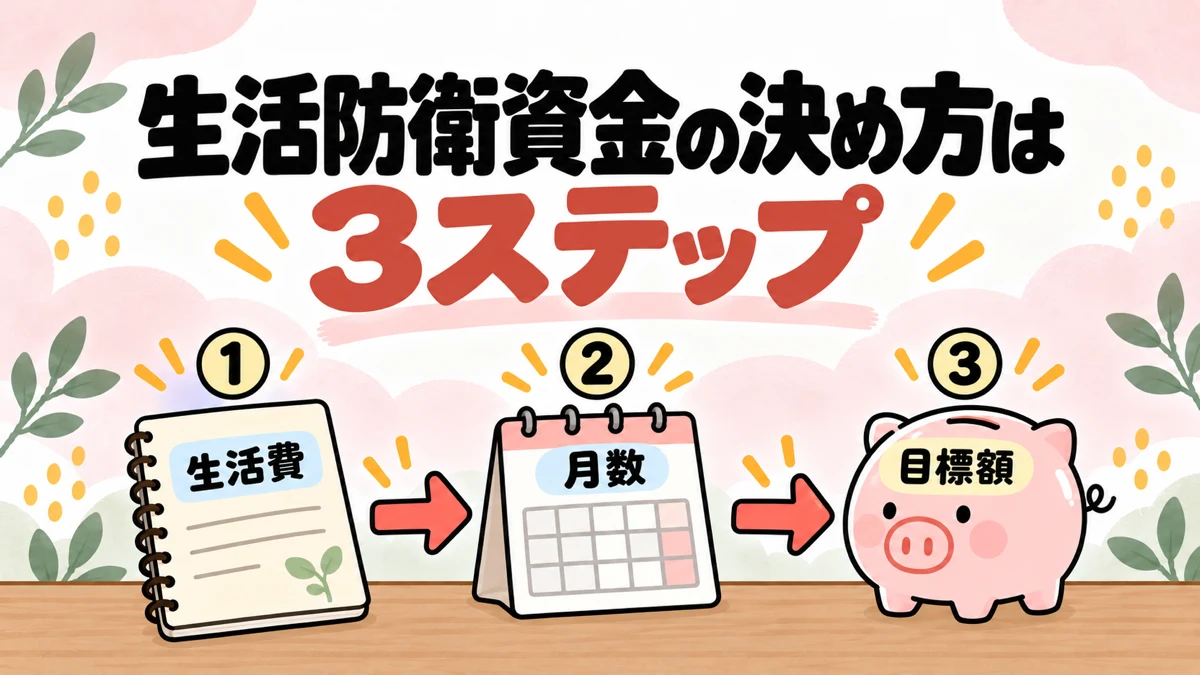
生活防衛資金の目標額は、「月の生活費を出す」「何か月分にするかを決める」「かけ算する」の3ステップで決められます。
月の生活費は毎月出ていく支出で出す
月の生活費は、毎月出ていく支出を合計して出します。
- 家賃や住宅ローン
- 食費
- 光熱費
- 通信費
- 保険料
帰省や行事、家電の買い替えなどの特別費と、教育費の積立は、月の生活費に含めません。それぞれ別の口座で用意しているからです。生活費にも足してしまうと、同じお金を2回数えることになります。
わが家では、家賃・食費・光熱費・子どもにかかるお金など家族の生活費を、夫婦それぞれがお金を入れる共用口座から払っています。
私の場合は、自分が共用口座に入れている額と、自分の個人の支出をまかなえる額を合わせて、月の生活費を15万円として考えています。
共用口座のしくみは、夫婦別財布の記事でくわしく書いています。
月数は働き方と子どもの年齢と収入の見通しで決める
何か月分にするかは、次の3つを見て決めます。
- 働き方(会社などに勤めているか、自営業やフリーランスか)
- 子どもの年齢(小さいうちは時短などで収入が減ることがある)
- 育休や時短など、収入が減る予定があるか
一般的な目安は3〜6か月分で、私は収入減を見込んで12か月分にしました。月数に迷ったときは、計算ツール「生活防衛資金チェッカー」で目安を出せます。
「生活防衛資金チェッカー」は、5つの質問に答えると、生活費の何か月分を用意するかの目安が出ます。月の生活費の入力は任意で、パートナーの収入額を入れる質問はありません。出た月数は、そのまま決めるものではなく、考えるきっかけとして使うものです。
月の生活費に月数をかけると目標額になる
月の生活費に月数をかけた額が、生活防衛資金の目標額です。たとえば生活費が20万〜30万円で3か月分なら、60万〜90万円です。
6か月分と12か月分も含めて、表にしました。生活費はすべて架空の数字です。自分の月の生活費に置き換えて見てください。
| 月の生活費(架空の例) | 3か月分 | 6か月分 | 12か月分 |
|---|---|---|---|
| 20万円 | 60万円 | 120万円 | 240万円 |
| 25万円 | 75万円 | 150万円 | 300万円 |
| 30万円 | 90万円 | 180万円 | 360万円 |
私の生活防衛資金は個人向け国債で持っている
生活防衛資金は増やすお金ではなく、いざというときに使うお金です。私は「元本が減りにくい」「1年たてば換金できる」の2つを条件に、何で持つかを決めました。
元本が減りにくい個人向け国債を選んだ
収入が減ったとき、引き出したいタイミングで値段が下がっていたら困ります。だから、株や投資信託のように値段が動くものは、生活防衛資金には向かないと考えています。私は、元本が減りにくく、発行から1年たてば換金できる個人向け国債(変動10年)を選びました。おすすめとして紹介しているのではなく、私の方法として書いています。
換金できない最初の1年は預金を厚めにしている
個人向け国債は、発行から1年たつと1万円単位で換金できます。換金するときは、直前2回分の利子(税引き後)にあたる額が差し引かれます。
発行から1年は換金できないので、すぐ引き出せる点では預金のほうが上です。私の変動10年は、発行からまだ1年たっていません(2026年10月時点)。今は、換金できる分はありません。
換金できない間に収入が減ったときのために、預金も厚めにしています。換金できるようになったら、厚めにしている分の預金は、生活費と投資の待機資金にする予定です。
教育費と特別費は生活防衛資金に入れない
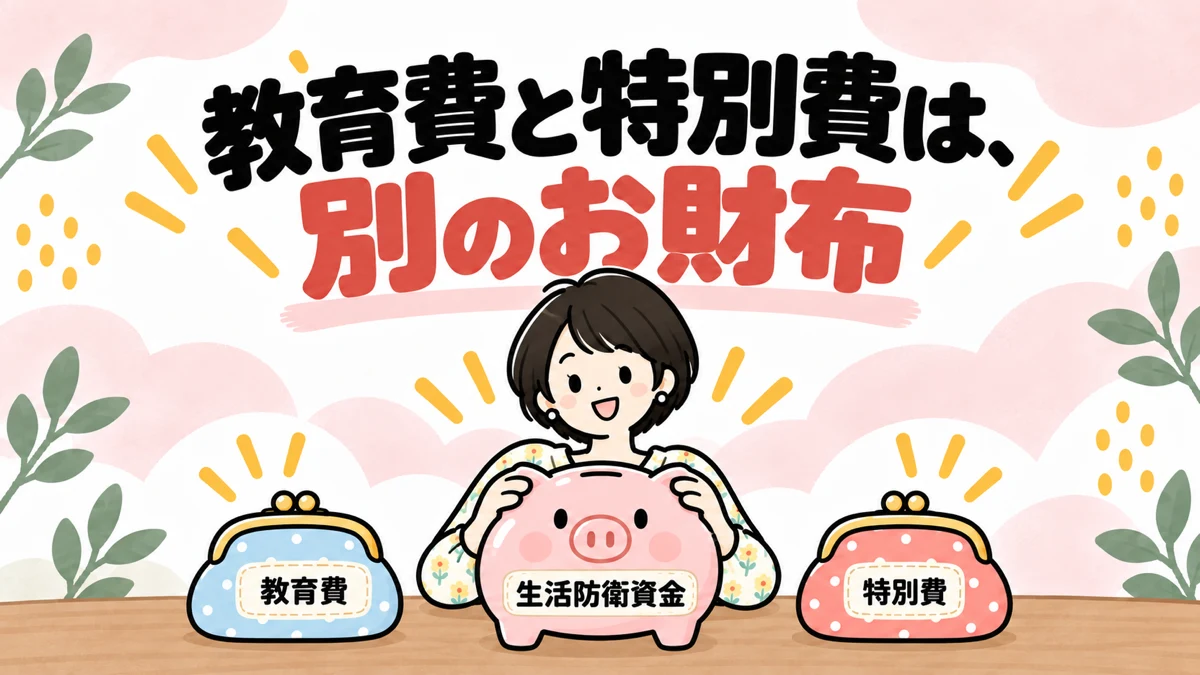
生活防衛資金は、収入が減ったときの生活費のためのお金です。わが家は教育費や特別費のお金を生活防衛資金に数えず、分けて考えています。使うタイミングも目的も違うからです。
教育費はこどもNISAで準備する予定
教育費は、これからこどもNISA(未成年者のつみたて投資枠)で準備する予定です。生活防衛資金に混ぜてしまうと、「生活防衛資金のはずが教育費に使われて減っていた」ということが起きやすくなります。いくら貯めるかは、別の記事にまとめています。
特別費は専用口座に月5万円ずつ積み立てている
特別費は、年によってかかる額が違い、何回出費があるかも分かりません。そこで、特別費用の口座に毎月5万円ずつ積み立て、当面の目標は100万円にしています。
月いくらに割ればいいか知りたい方は、「特別費の月割り計算ツール」が使えます。
積立は生活防衛資金を貯めてからがいい
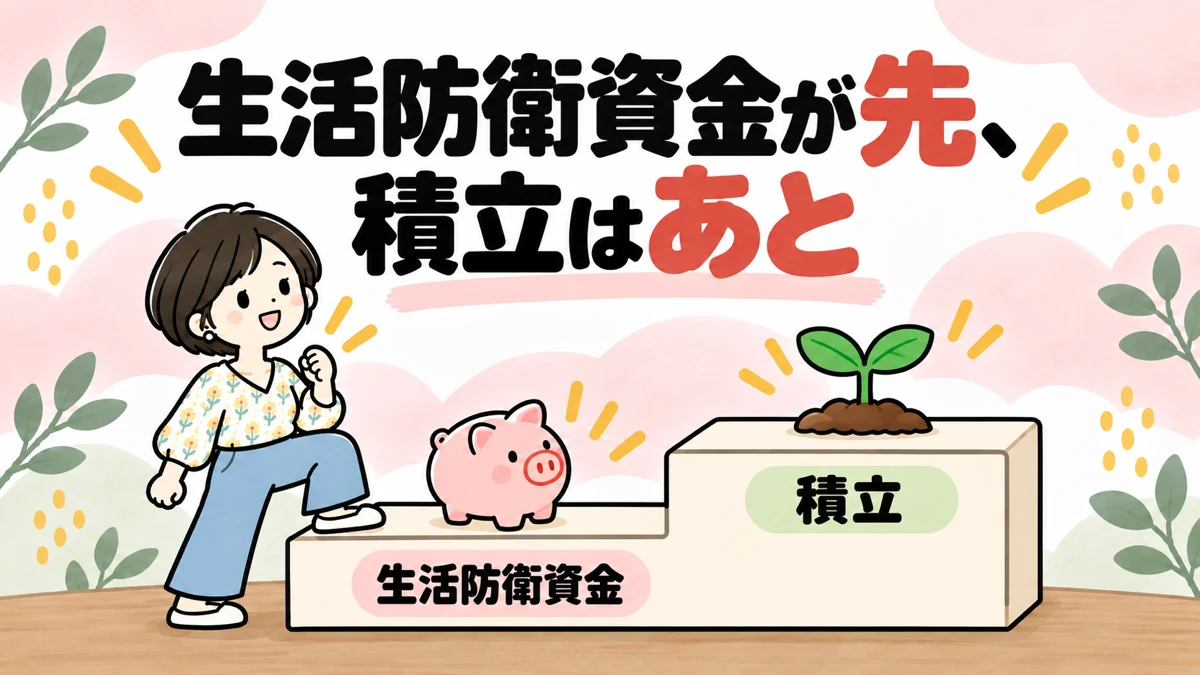
積立と生活防衛資金の順番について、私は、生活防衛資金を貯めてから積立を始めるほうがいいと考えています。
積立を先に始めて困らなかったのは結果論
私は、最初は積立が少額だったので、生活防衛資金を気にせず積立を始めていました。育休に入るころには生活防衛資金を確保できていたので、育休中も積立は止めませんでした。この進め方は、どの家庭にも合うわけではありません。
今になって思うと、困らずにすんだのは結果論です。もし病気や災害にあっていたら、生活に困っていたと思います。今の私は、生活防衛資金を貯め終わってから積立を始めるほうがいいと思っています。
株や投資信託は、元本割れすることがあります。積立の額を一時的に減らしたいときや、値下がりしたときの見え方を確かめたいときは、次のツールが使えます。
生活防衛資金のよくある質問
生活防衛資金と積立投資はどちらを先にしますか?
私は、生活防衛資金を先に貯める考えです。生活防衛資金がないまま収入が減ると、金利の高い借金に頼ることになりかねません。収入が減ったのが相場の下がっている時期だと、値下がりした投資信託などを売って生活費にあてることにもなりかねません。この2つを、一番避けたいと考えています。
自営業やフリーランスでも会社員や公務員と同じ月数でいいですか?
会社員や公務員より、多めに持っておくほうがいいと思います。自営業やフリーランスは、会社員のような傷病手当金や失業給付が原則ないためです。
解説記事では、6〜12か月分とするものが多く、1〜2年分とするものもあります。国や日本FP協会が、自営業の月数を決めているわけではありません。
わが家は自営業ではないので、この記事は勤めている人の場合で書いています。もしわが家が自営業なら、6〜12か月分と1〜2年分のどちらにも入る12か月分をひとつの目安にすると思います。
まとめ:目安は3〜6か月分で私は12か月分
生活防衛資金は、一般的な目安が生活費の3〜6か月分です。私は、子どもが小さいうちの収入減を見込んで、多めに12か月分にしました。
- 目標額は「月の生活費×月数」で決める
- 月数の一般的な目安は3〜6か月分、私は収入減を見込んで12か月分
- 私の生活防衛資金は個人向け国債、換金できるまでの1年は預金で補う
- 教育費と特別費は、生活防衛資金とは別の口座で用意(わが家の場合)
- 積立は生活防衛資金を貯め終わってから(私の考え)
まずは、自分の月の生活費を、毎月出ていく支出で出してみましょう。次に、計算ツール「生活防衛資金チェッカー」で月数の目安を出し、月の生活費にかければ、貯める金額の目安が分かります。
家計の仕組み全体は、次の記事にまとめています。