「教育費って結局いくら?」と調べると、幼稚園から大学までの金額の表がたくさん出てきます。でも本当に知りたいのは、「うちは何を目標に、毎月いくら貯めればいいの?」ということですよね。
- 教育費って結局いくら貯めればいいの?
- 毎月いくら積み立てれば間に合う?
- 時短で手取りが減った今、どう貯める?
- 0歳から始めていないけど、2歳からで大丈夫?
 新米ママ
目標はいくらにしているんですか?
 なゆ
大学4年間の学費を目安に800万円です。まずはこどもNISAの上限600万円を目指して、2027年1月から月5万円を積み立てる予定です。
わが家は息子が2歳。わたしは時短勤務で働いています。月5万円のうち、児童手当と東京都の018サポートの分を差し引いた残りを、夫婦で半分ずつ出す決め方にしました。夫婦それぞれの負担は3歳からは月1.75万円で、時短勤務のわたしにも無理のない額だと考えています。
この記事では、800万円という目標の出し方と月5万円の決め方、育休中にまとめて贈与した話まで、わが家の実際の数字で紹介します。最後に、同じ決め方を自分の家に当てはめる手順もまとめました。
※制度の内容は2026年9月時点のものです。
教育費はいくら貯める?目標は800万円
わが家は息子の教育費の目標を800万円にしました。大学4年間の学費を目安にした金額です。ただ、いきなり800万円を目指すわけではありません。まずは2027年から始まるこどもNISAの上限600万円を「ひとまずのゴール」にしています。残りの200万円は、運用で増える分を見込む考えです。
大学4年間の学費690万円に余裕を足して800万円にした
目標額のもとにしたのは、Monecoの計算ツール「きょうだい教育費『重なる年』カレンダー」で出した大学の学費です。わが家は、大学を卒業するまでは教育費を出す予定でいます。
息子の進路はまだわかりません。そこで、わたしたち夫婦と同じ進路なら、と考えて「高校まで公立・大学は私立文系」で出してみました。結果は、大学4年間で約690万円でした(年ごとの内訳は後半で紹介します)。
わが家の教育費の目標は、大学4年間の学費約690万円に余裕を足した800万円です。
まずはこどもNISAの上限600万円をひとまずのゴールにする
こどもNISAは、2027年1月から始まる子ども向けのNISAです(正しくは、NISAのつみたて投資枠を18歳未満も使えるようにしたしくみ)。子ども1人につき、1年に60万円、合計600万円まで入れられます。
息子はまだ小さく、進路は決まっていません。800万円も「夫婦と同じ進路なら」という仮の数字です。だからこそ、まずはわかりやすい目標として、こどもNISAの上限600万円を目指すことにしました。
残りの200万円は運用で増える見込みの分で考える
600万円の中には、0歳のときに夫婦で贈与したお金の一部も含まれます。息子名義の口座で持っている投資信託の一部を売って、こどもNISAに移していく予定です(くわしくは後半で書きます)。
仮に年5%で増えたとすると、800万円に届く計算です。
- 2027年1月から月5万円を10年間(2036年末まで):元本600万円 → 約772万円
- その後は入金せずに6年置いた場合(2042年末):約1,030万円。大学1年の2043年度のころです
- ※年5%を月の利率に直し、毎月末に積み立てた場合の単純な計算です。税金・手数料・値動きは考えておらず、実際の運用成績ではありません。
年5%は、計算のためにわが家が仮に置いた数字で、この利回りになるという意味ではありません。投資信託は値下がりすることもあり、元本割れもありえます。運用で増えず800万円に届かなかったときは、わたし自身の資産から出すつもりです。
教育費は毎月いくら?わが家は月5万円
2027年1月から、こどもNISAに毎月5万円を積み立てる予定です。児童手当と東京都の018サポートの分を差し引き、残りを夫婦で半分ずつ出します。1人あたりの負担は、3歳からは月1.75万円です。2036年末には600万円の上限に届く予定です。
こどもNISAの年間枠60万円を12か月で割って月5万円にした
月の積立額は、必要な額から逆算したのではありません。こどもNISAに1年で入れられる上限の60万円から決めました。
こどもNISAの年間枠は、1月から12月までの1年で数えます。わが家は2027年1月から始めるので、毎年上限まで入れる計算です。
毎月の積立額は、こどもNISAの年間の上限60万円を12か月で割った5万円にしました。
児童手当と018サポートは月の額に直して5万円から引く
児童手当と018サポートも、子どものためのお金としてこどもNISAに回します。018サポートは、東京都が0〜18歳の子どもに月5,000円を出している給付です(2026年度。所得制限なし)。
ただ、どちらも毎月入ってくるお金ではありません。
- 児童手当:偶数月に2か月分ずつ(年6回)
- 018サポート:年3回、4か月分ずつまとめて(2026年度)
「5万円から引く」は、2か月ごと・4か月ごとに入る給付を月の額に直して考えた計算です。
東京都以外にお住まいなら、市区町村に子ども向けの給付がないか確認してみてください。給付があれば、同じように月の額に直して引いて考えられます。
夫婦それぞれの負担は3歳から月1.75万円
実際の金額を表にすると、こうなります(第1子の場合)。
| 3歳の誕生月まで | 3歳の誕生月の翌月分から | |
|---|---|---|
| こどもNISAに入れる額 | 50,000円 | 50,000円 |
| 児童手当(月額) | −15,000円 | −10,000円 |
| 018サポート(月額) | −5,000円 | −5,000円 |
| 夫婦で出す額 | 30,000円 | 35,000円 |
| 1人あたり(折半) | 15,000円 | 17,500円 |
児童手当は3歳の誕生月までは月1.5万円、その翌月分から月1万円になるので、そのぶん夫婦で出す額が増えます。わが家は2027年9月分から切り替わります。018サポートの額は2026年度のものです(2027年度以降はまだ発表されていません)。
出典:こども家庭庁「児童手当制度のご案内」、東京都「018サポート」
夫婦それぞれの負担は、3歳からは月1.75万円です。なお、最初の1〜2年は0歳の贈与分も積立にあてるので、そのぶん夫婦の持ち出しは減る予定です。
月5万円の積立は10年で600万円の上限に届く
年60万円を10年続けると600万円で、こどもNISAの上限に届きます。わが家は2036年、息子が小学6年のころです。
上限に届いたら、こどもNISAにはそれ以上入れられません。月5万円の積立は600万円の上限に届いたところで終わり、18歳まで続くわけではありません。600万円に届いたあとは、わたし自身の資産運用で準備を続けます。
大学卒業までにかかる教育費の目安
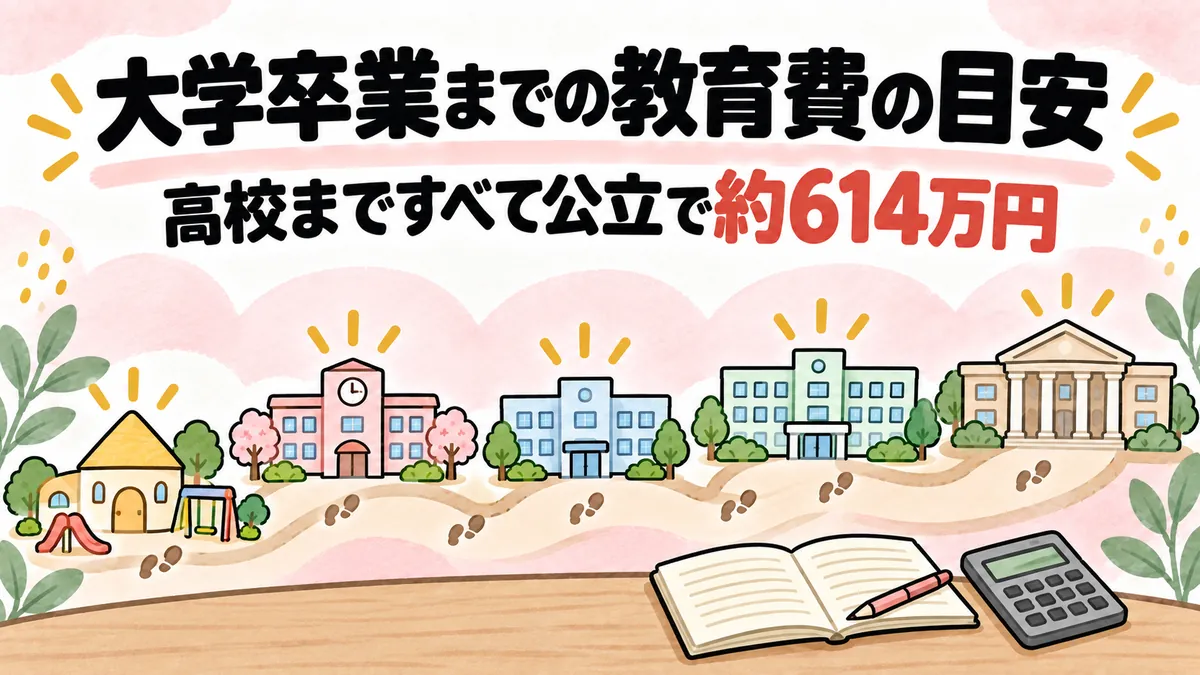
わが家の800万円が多いのか少ないのか、公的な調査の数字でも確かめてみました。幼稚園から高校まではすべて公立で約614万円、大学の学費は4年間で国立なら約243万円、私立の平均で約480万円です。わが家の800万円は、このうち「大学の分」だけを目標にした金額です。高校までの教育費は、その年ごとの家計から払う想定でいます。
幼稚園から高校まではすべて公立で約614万円かかる
文部科学省の調査では、幼稚園(3歳)から高校3年までの15年間の学習費は次のとおりです。塾や習い事の費用も入っています。
| 通う学校 | 15年間の合計 |
|---|---|
| すべて公立 | 約614万円 |
| 幼稚園だけ私立 | 約665万円 |
| 幼稚園と高校が私立 | 約838万円 |
| すべて私立 | 約1,969万円 |
出典:文部科学省「令和5年度 子供の学習費調査結果のポイント」(2026年1月16日 訂正版)
すべて公立なら、幼稚園から高校までの15年間で約614万円が目安です。保育園の費用は入っていません。また、2026年4月から高校の授業料の支援に所得制限がなくなったので、高校の実際の負担はこの数字より小さくなるかもしれません。
大学の学費は4年間で国立約243万円・私立平均約480万円
大学の授業料と入学料などから、4年間の学費を単純に計算するとこうなります(2025年度入学者の金額)。
| 大学 | 4年間の学費の目安 |
|---|---|
| 国立 | 約243万円 |
| 公立(地域外から入学) | 約253万円 |
| 私立(平均) | 約480万円 |
出典:文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査結果について」をもとに計算(授業料・入学料・施設設備費。一人暮らしの生活費は含みません)
カレンダーで出した私立文系の690万円とは、ずいぶん差があります。文部科学省の数字は、授業料・入学料・施設設備費だけです。一方、カレンダーは日本政策金融公庫の調査(2021年度)の平均をもとにしています。受験費用や入学しなかった学校に払ったお金、通学費や教科書代なども含まれます(一人暮らしの仕送りは含みません)。
同じ私立大学でも、何を含めるかで4年間の目安は約480万円にも約690万円にもなります。
大学の学費の一部は児童手当を貯めてまかなえる
ここまで見ると大きな金額ですが、すべてを夫婦の収入から出すわけではありません。児童手当は2024年10月から高校生の年代まで出るようになり、所得制限もなくなりました。
受け取った児童手当を全部貯めると、高校卒業までに約234万〜245万円になります(第1子・第2子で、生まれた翌月分から受け取った場合)。私立大学の4年間の学費の平均(約480万円)の半分ほどです。誕生月によって受け取る月数が変わるので、幅があります。
わが家も、児童手当はこどもNISAに回して積立の一部にする予定です。
学費の目安は、何を含むかで大きく変わります。比べるときは、授業料・入学料だけか、受験費用や通学費も入っているかを確かめます。
教育費は思ったより早く準備が必要だった
きょうだい教育費「重なる年」カレンダーを使ってみて、思っていたより早めの準備が必要だと感じました。大学の学費は1年目だけでなく4年間ずっとかかり、小学校に入ると年37万円ほどの教育費もかかり始めます。今は東京都の第1子の保育料無償化で保育料がかからず(延長保育などの実費はかかります)、その分、支出に余裕があります。貯めるなら、支出の少ない今のうちからがいいと考えるようになりました。
2歳で決めた今からでも、月5万円なら2036年末にこどもNISAの上限に届く計算です。0歳から始めていなくても、大学1年の2043年度まではまだ時間があります。
保育料が無料になっても実際にかかったお金は、こちらの記事にまとめています。
きょうだい教育費「重なる年」カレンダーで大学4年間に690万円かかるとわかった
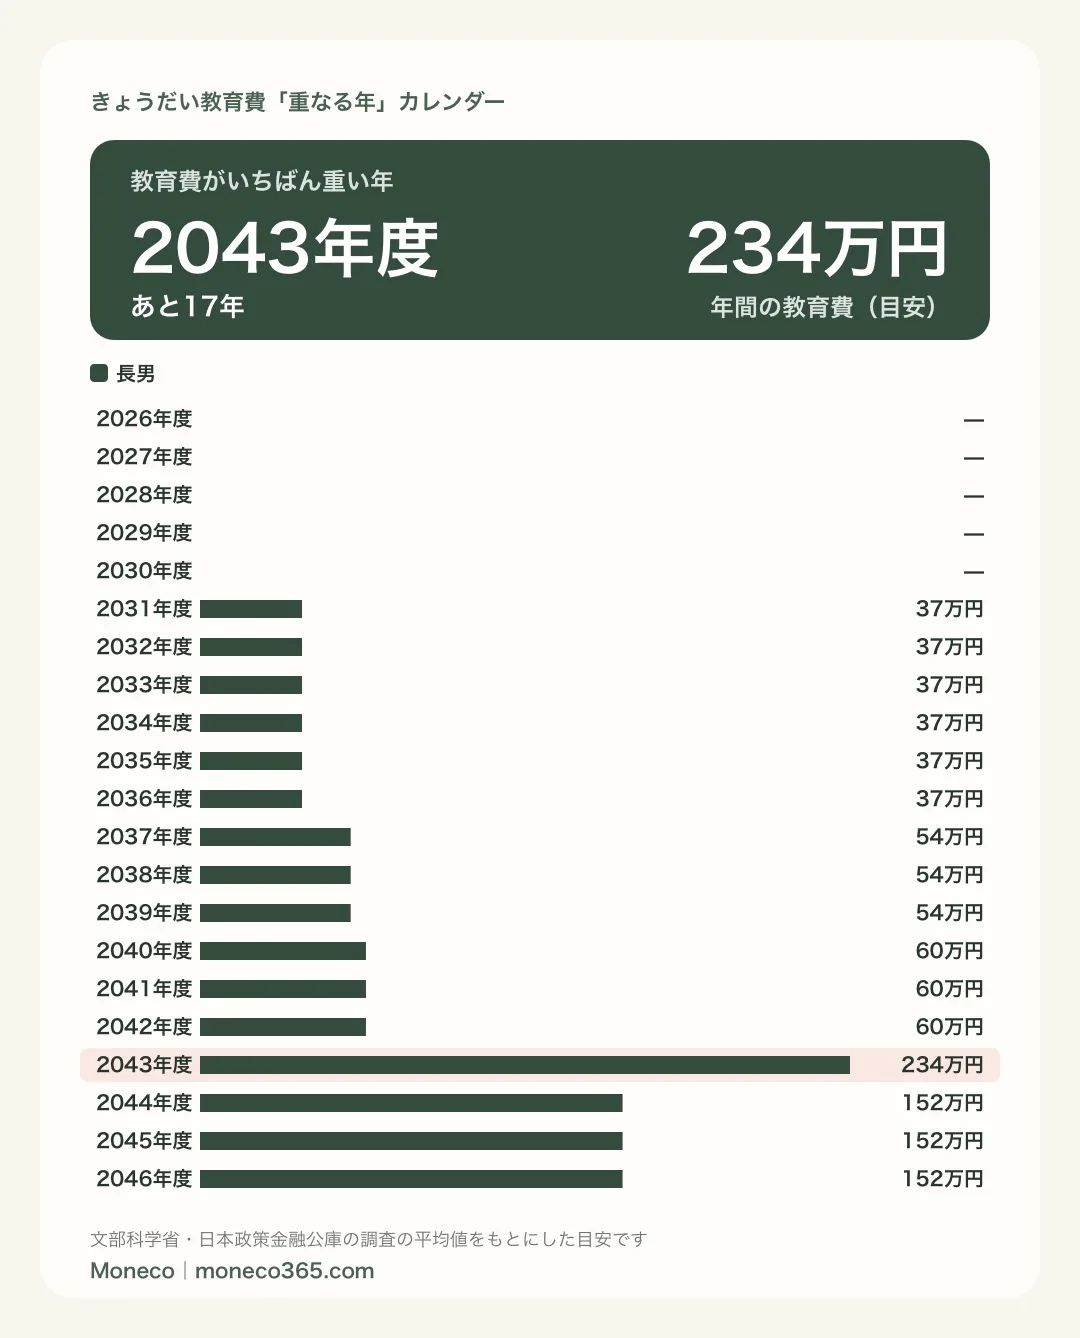
高校まで公立・大学は私立文系で入れた結果は、次のとおりです。
- 大学1年(2043年度):約234万円
- 大学2〜4年(2044〜2046年度):各約152万円
- 4年間の合計:約690万円
小学校から高校までは年37万〜60万円ほどなのに、大学に入ると一気に増えます。大学4年間で約690万円、1年目の2043年度だけで約234万円かかります。
育休中は毎月ではなくまとめて贈与した
わが家は、収入が減っている時期は毎月の積立にこだわりませんでした。そのかわり、0歳のクリスマスに夫婦それぞれ50万円を息子に贈与するなど、まとまった額を入れています。
0歳のクリスマスに夫婦それぞれ50万円を子どもに贈与した
0歳のクリスマスに、わたしと夫がそれぞれ50万円、合わせて100万円を息子に贈与しました。お金は息子名義の楽天銀行と楽天証券の口座に入れていて、そのうち748,195円で、証券口座(特定口座)の投資信託を買っています。50万円分がeMAXIS Slim 米国株式(S&P500)です。残りは楽天・シュワブ・高配当株式・米国ファンド(四半期決算型)(愛称:楽天・SCHD)で、配当利回りを見ていて、2025年4月のトランプショックで利回りが上がったときに買いました。
育休中で収入が減っていても、0歳のクリスマスに夫婦で合わせて100万円を入れられました。
こどもNISAの資金にするのは、S&P500の投資信託のほうです。2026年10月8日時点の評価額は660,254円です。相場を見ながら2026年中に売り、そのお金をこどもNISAの積立にあてる予定です。こどもNISAで買い直す分も年60万円の枠に入るので、毎月5万円の一部を贈与分でまかなう形になります。楽天・SCHDは分配金が出るので、息子のお金の勉強に使うつもりで、今のところ売る予定はありません。
息子の特定口座は源泉徴収ありなので、売って利益が出ると、利益の約20%(20.315%)がいったん引かれます。ただ息子には収入がないので、売却益が所得税の基礎控除の範囲内なら、確定申告をすれば、所得税の分は税務署から、住民税の分はあとから区市町村から戻ってくる想定です。戻るかどうかは、その年の息子のほかの所得(分配金など)によって変わるので、売る前にあらためて確認するつもりです。
わが家の贈与は1年110万円の枠内だった
贈与税には、1年に110万円までの基礎控除があります。110万円はあげる人ごとではなく、受け取る子ども1人が1年間(1〜12月)にもらった合計で数えます。わが家の贈与は、この枠内でした。
- 2027年からのこどもNISAへの入金も、親が出したお金が子どもの財産になるので、贈与として110万円の中で数えます(国税庁の贈与税の説明にもとづく考え方。楽天証券も同じように案内しています)。
- 子ども名義の口座でも、親がお金を出して管理しているだけだと、親のお金(名義預金)と見られることがあります(国税庁の事例)。
わが家は2027年以降、今のところほかの人から息子への贈与の予定はありません。こどもNISAへの入金を合わせても、年110万円の枠に収まる見込みです。わが家はこうした点が気になったので、0歳の贈与では贈与契約書を作りました。息子が分別のつく年齢になったら、口座があることを伝える予定です。
税金の扱いは家庭の状況によって変わります。心配なときは、税務署や税理士に確認してみてください。
出典:国税庁 タックスアンサー No.4402「贈与税がかかる場合」、No.4408「贈与税の計算と税率(暦年課税)」
親や祖父母が子ども名義の口座に入れるお金は、贈与として数えます。
①その年(1〜12月)に子どもが受け取る合計を出す(祖父母からの分も含む)
②110万円の基礎控除と比べる(超えた年は、原則として贈与税の申告が要ります)
③あげた記録として、贈与契約書を作る方法もあります
わが家の教育費は楽天銀行と楽天証券に
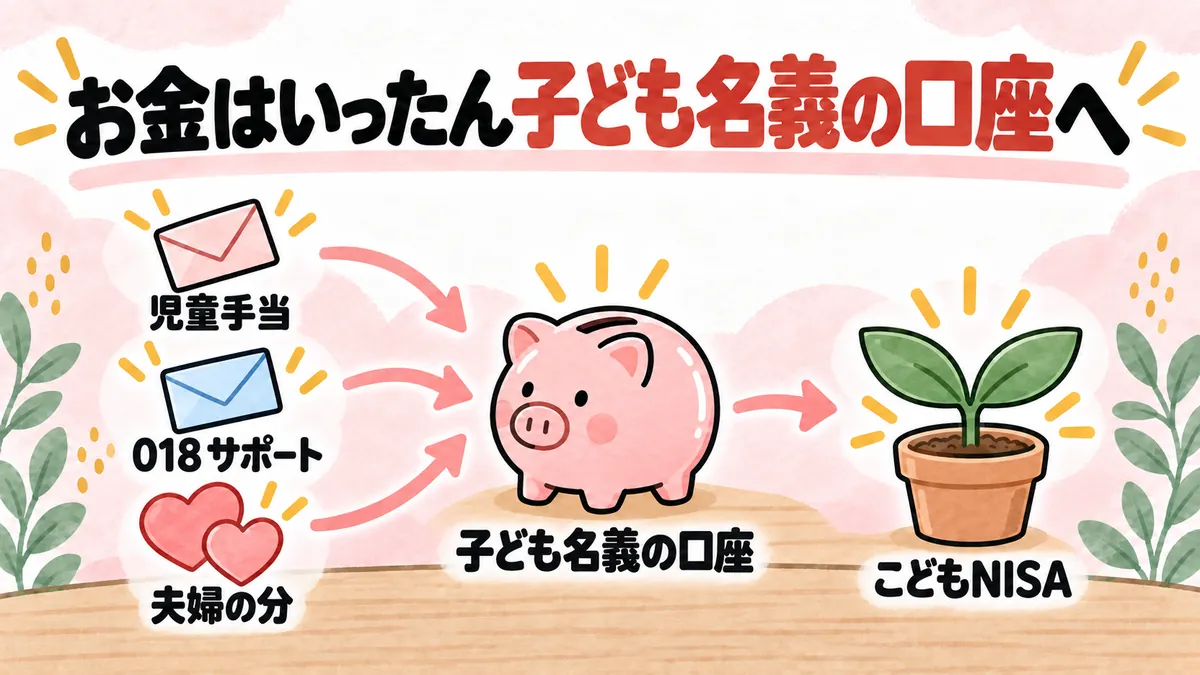
わが家は楽天銀行と楽天証券を使っていて、2027年からはこどもNISAで積み立てる予定です。給付も夫婦の分も、息子名義の口座を通してこどもNISAに入れます。
2027年からはこどもNISAで積み立てる予定
こどもNISAは、まだ始まっていない制度です。こどもNISAのしくみのうち、わが家に関係するところをまとめました。
- 2027年1月から開始
- 0〜17歳が対象
- 口座は子ども名義で、中のお金は子ども本人の財産
- 原則18歳まで引き出せない(12歳からは、子どものための使い道・子どもの同意などの条件つきで引き出せる)
- 18歳になると、大人のNISAに自動で移る
- わが家が使う楽天証券では、口座開設の受付が2026年10月1日から(口座ができるのは2027年1月以降)
こどもNISAのお金は子ども本人の財産で、原則18歳まで引き出せません。
出典:金融庁「アクセスFSA 2026年2月号」、楽天証券「こどもNISAとは?」
わたしは受付初日の2026年10月1日に、楽天証券でこどもNISAを申し込みました。申し込みの手順は、こちらの記事にまとめています。
新NISAとこどもNISAのどちらを先に使うか、学資保険をどう考えたかは、こちらの記事に書きました。
児童手当と夫婦の分は息子名義の銀行口座に集める
児童手当は、原則として受け取る親の名義の口座に振り込まれます。そこで、お金は次の流れで動かす予定です。
- 児童手当:親の口座に振り込まれたら、息子名義の銀行口座へ移す
- 018サポート:はじめから息子名義の銀行口座に振り込まれるようにしている(018サポートは子ども名義の口座も振込先に選べます)
- 夫婦の分:5万円との差額を、夫婦それぞれが息子名義の銀行口座に入れる
- 息子名義の楽天銀行口座から、息子名義の楽天証券口座へ入金し、こどもNISAで積み立てる
給付も夫婦の分も、いったん息子名義の銀行口座に集めてからこどもNISAに入れます。
※子ども名義の口座では、楽天銀行と楽天証券の連携サービス(マネーブリッジ)は使えません。こどもNISAの入金方法や、つみたて投資枠で一度にまとまった額を買えるかどうかのくわしい案内は、2026年9月時点ではまだ出ていません。
子ども2人ならいくら?一般的な計算例
わが家の決め方を子ども2人の家に当てはめると、2人とも3歳以上なら夫婦それぞれ月3.5万円です。きょうだいがいると、大学の学費が2人分重なる年があります。
同じ決め方なら2人とも3歳以上で夫婦それぞれ月3.5万円になる
こどもNISAは子ども1人ずつに口座があり、それぞれ年60万円まで入れられます。2人とも3歳以上の場合、こうなります。
| 2人分 | |
|---|---|
| こどもNISAに入れる額 | 50,000円×2=100,000円 |
| 児童手当(月額) | −10,000円×2=−20,000円 |
| 018サポート(月額・東京都) | −5,000円×2=−10,000円 |
| 夫婦で出す額 | 70,000円 |
| 1人あたり(折半) | 35,000円 |
2人とも同じ決め方をすると、夫婦それぞれ月3.5万円になります。第2子の児童手当は第1子と同じ額で、第3子からは月3万円です。年60万円はあくまで上限なので、上限まで入れなくてもかまいません。
きょうだいは学費が重なる年がある
1人の場合でも、いちばん重いのは大学1年の年でした。年の近いきょうだいだと、2人の大学の年が重なり、1年に2人分の学費がかかる年があります。
わが家の目標の出し方と同じように、まずは年ごとの教育費を並べてみると、いつ重くなるかがわかります。
自分の家の目標額と積立額を決める手順
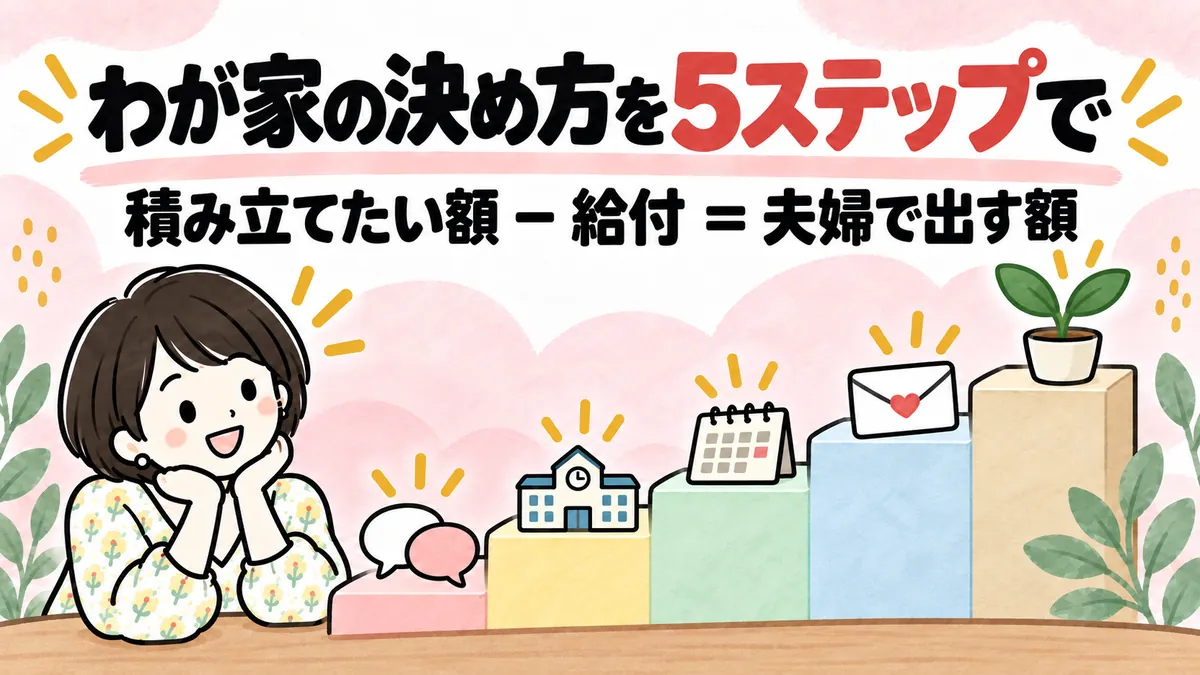
わが家の決め方を、自分の家に当てはめる手順をまとめました。わが家の決め方では、目標額は大学の学費の目安から、月の積立額はこどもNISAの上限から決め、夫婦で出す額は「積立額 − 給付」で出しました。まずは、児童手当と住んでいる自治体の給付の額を確認するところから始めてみてください。
大学を卒業するまでか、高校までか。わが家は「大学卒業まで」にしました。出す範囲が決まると、目標額の出し方も決まります。
進路が決まっていなくても、仮の進路で目安は出せます。わが家は夫婦と同じ進路なら、と考えて私立文系で出し、690万円に余裕を足して800万円にしました。
わが家はこどもNISAの年間の上限60万円から、月5万円にしました。上限まで入れなくてもかまいません。目標額を、大学1年の年までの月数で割って決める方法もあります。積み立てる先は、預金でもかまいません。
児童手当は、3歳の誕生月までは月1.5万円、その翌月分から月1万円です(第1子・第2子)。東京都なら018サポートの月5,000円も入ります。ほかの地域は、市区町村の子育て給付を確認してみてください。
積み立てたい額から給付を引いた残りが、夫婦で出す額です。わが家は折半にしました。
教育費を貯めるときのよくある質問
教育費の貯め方で、よく聞かれる質問にまとめて答えます。
教育費はいつまでに貯めればいいですか
大学1年の学費を払う年までが目安です。わが家の場合、その年(2043年度)は約234万円かかる計算でした。こどもNISAの600万円は、2036年末までに入れ終える予定です。
教育費と老後資金はどちらを先に貯めますか
わたしは教育費を先にしています。老後資金は、わたし個人の資産(約2,700万円・2026年9月時点)を持ち続ければある程度まかなえると、今の時点では考えているからです。
わたしが目安にしたのは、よく話題になる「老後2,000万円問題」です。もとになったのは、2019年に金融庁の審議会の報告書で示された計算です。夫65歳以上・妻60歳以上の夫婦だけの無職世帯で、毎月約5万円足りない場合、30年で約2,000万円になるというものです。必要な額は家計や働き方で大きく変わります。
わたしの資産の多くは投資なので、値下がりすれば減ることもあります。資産の中身はわたしの資産記録のページで公開しています。この判断は、あくまでわたし個人の資産と考え方にもとづくものです。ご自身の場合は、老後にかかるお金も一度計算してから決めてみてください。
学資保険には入っていますか
入っていません。わが家は、投資ほど増えることは見込めないと考えて入りませんでした。元本の安全さや途中での引き出しやすさで比べても、わが家なら学資保険より個人向け国債を選びます。学資保険には契約した親に万一のことがあると保険料の払い込みが免除される保障もあるので、何を重視するかで選び方は変わると思います。学資保険をどう考えたかは、上で紹介した新NISAとこどもNISAの記事に書いています。わが家が個人向け国債を実際に買ったときの話はこちらです。
まとめ:目標800万円・月5万円で始める
- 目標は大学4年間の学費+余裕で800万円
- ひとまずのゴールはこどもNISAの上限600万円
- 月5万円から児童手当と018サポートの分を引いて夫婦で折半
- 月5万円の積立は2036年末に上限到達
- 育休中は0歳のクリスマスにまとめて贈与
- 保育料が無料の今のうちから準備
わが家の教育費は、大学4年間の学費から目標を置き、こどもNISAの上限から月の積立額を決めました。児童手当と018サポートの分を差し引くと、夫婦それぞれの負担は月1.5万〜1.75万円です。
まずは、児童手当と住んでいる自治体の給付を月の額に直して、「積み立てたい額 − 給付」を計算してみてください。