家計簿は何度始めても続かない。口座やカードはいつの間にか増えていて、毎月ちゃんと貯金できているのか、実はよく分からない。共働きで子どもがいると、家計のことをゆっくり考える時間もありませんよね。
わが家も、旅行や家電の出費のたびに貯金が減って焦っていました。変わったのは、家計簿をがんばるのをやめて、給料日にお金が自動で分かれる仕組みを作ってからです。今、毎月手で動かすのは共用口座への振込1回だけです。
- 家計管理の仕組み化って、何をすればいいの?
- 口座はどう使い分けたらいい?
- 分けるのは手動でやるの?
- 一度作ったら、見直しはいつすればいい?
 新米ママ
時短で復帰したら手取りが減って、貯金がほとんどできていません。仕組みを作れば、また貯められるようになりますか?
 なゆ
わが家も時短で手取りが減りましたが、給料日に積立を先に分けているので、NISAの月10万円は止めずに続けられています。手取りが減った年は、ボーナスや貯金から買う成長投資枠の額を減らして調整しました。
わが家は夫婦別財布の共働きで、2歳の息子がいます。私はフレックス勤務と1日30分の時短勤務で、手取りは月28万〜29万円です。2025年1月ごろに口座とカードを整理して、今の形になりました。
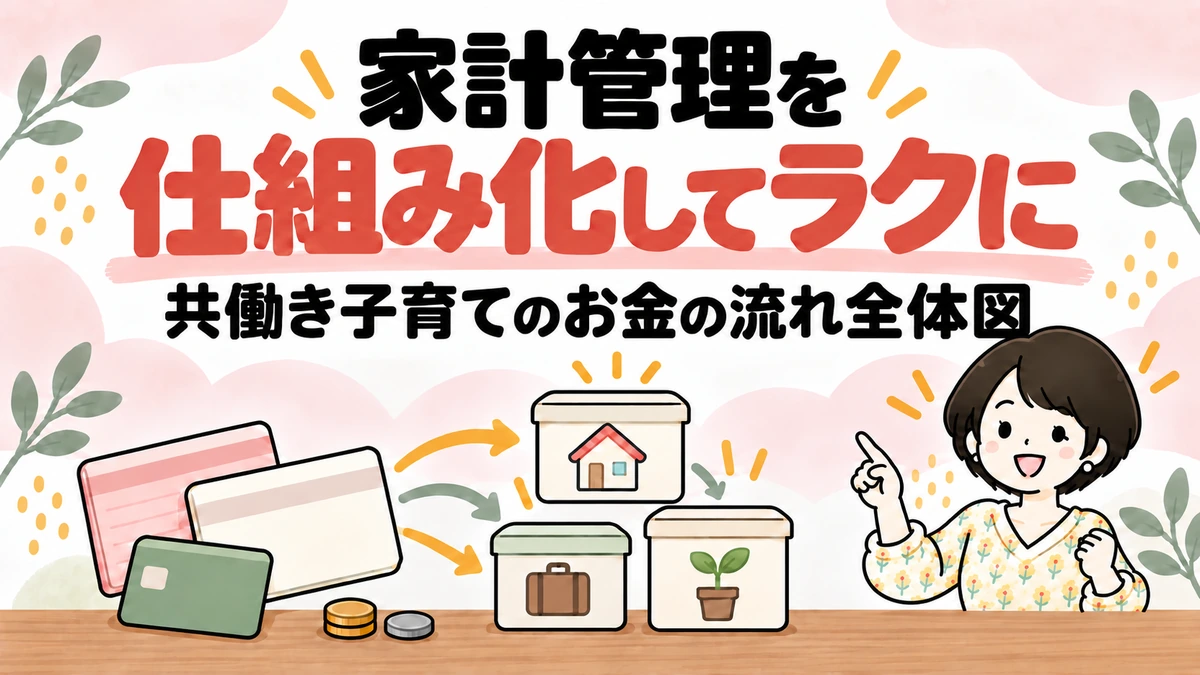
この記事では、給料日のお金の流れを1枚の全体図にして、共用口座・特別費・積立・生活防衛資金・子どものお金の5つの置き場所と、見直すタイミングを紹介します。それぞれの詳しい話は、個別の記事とツールにつないでいます。
※金額と口座の設定は、2026年10月時点のわが家のものです。
わが家の家計管理の全体図
わが家の給料日は、手取りから共用口座・特別費・プレゼント費・積立を先に取り分けて、残ったお金を自分で使う流れです。給料日の流れで使う銀行は、楽天銀行とドコモSMTBネット銀行(2026年8月に住信SBIネット銀行から名称変更)の2つです。毎月私が手で動かすのは、共用口座への振込だけです。
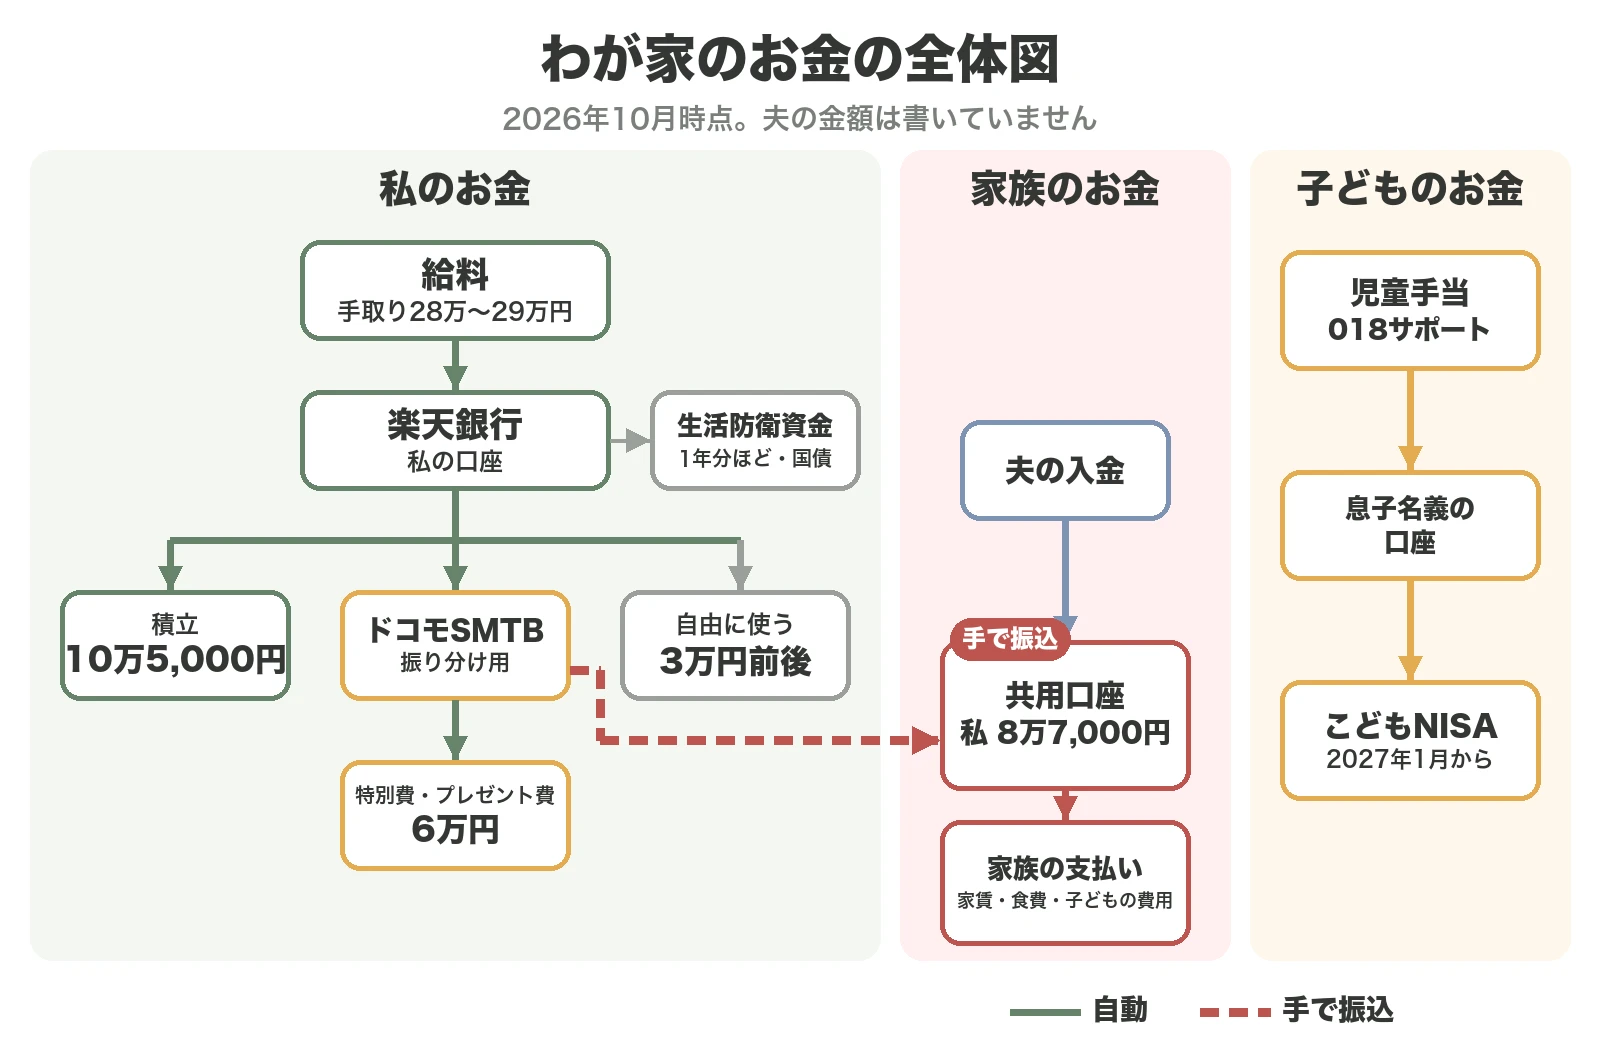
手取り28万〜29万円の振り分け内訳
手取り28万〜29万円のうち25万2,000円は、給料日の自動振替と月1回の振込で先に分けています。
| 行き先 | 月の金額 | 使い道 |
|---|---|---|
| 共用口座(私の入金) | 8万7,000円 | 家賃・食費・光熱費・子どもにかかるお金など家族の支払い |
| 特別費 | 5万円 | 旅行・家電・急な出費 |
| プレゼント費 | 1万円※ | 家族や友人へのプレゼント |
| 積立 | 10万5,000円 | NISAのつみたて投資枠10万円・iDeCo5,000円 |
| 自由に使うお金 | 3万円前後 | 個人の支出・お小遣い・高配当株の購入 |
※プレゼント費は目標の10万円に届いたので、今は自動振替を一時停止しています(2026年10月11日時点)。
自由に使うお金は、手取りの差で月ごとに少し変わります。個人の支出やお小遣い、高配当株の購入は、この3万円前後から出しています。
楽天銀行とドコモSMTBネット銀行の役割
わが家で使っている銀行の役割は、次のとおりです。
- 楽天銀行(私の口座):給料の受け取り、個人の支出の引き落とし(カード代金・NISAのカード積立・iDeCoも)
- ドコモSMTBネット銀行:目的別口座で特別費・プレゼント費を分ける
- 楽天銀行(共用口座):家賃や食費など家族の支払い
楽天銀行は給料の受け取り口座で、2025年1月ごろの整理のときに個人の引き落としをここに集めました。お金を目的ごとに分けるために、目的別口座が作れるドコモSMTBネット銀行を間に入れています。
個人の引き落としは楽天銀行1つに集めて、お金を分ける役はドコモSMTBネット銀行にまかせています。どちらも、わが家が使っている例として書いています。
自動にしていることと手でしていること
給料日の振り分けは、ほとんど自動です。
- 自動:楽天銀行 → ドコモSMTBネット銀行の代表口座への振替
- 自動:代表口座 → 特別費・プレゼント費の目的別口座への振替
- 自動:NISAのつみたて投資枠(クレジットカード積立。引き落としは楽天銀行)
- 自動:iDeCo(楽天銀行から引き落とし)
- 手動:代表口座 → 共用口座への振込(月1回・5分くらい)
- 確認:マネーフォワード ME を見る(月1回・10〜15分)
共用口座への振込だけを手動にしているのは、働き方が変わったときに、金額をすぐ変えられるようにするためです。
マネーフォワード ME は、銀行口座やクレジットカードをつなぐと、入出金が自動で記録される家計簿アプリです(マネーフォワード ME 公式サイト)。
家計簿が続かなかった私が仕組みを作るまで
今の仕組みは、最初からあったわけではありません。家計簿は続かず、ボーナスや急な出費で貯金が減るのをくり返していました。2025年1月ごろに口座とカードを整理して、今の形になっています。
家計簿は紙もアプリも続かなかった
紙の家計簿は、つけ始めてすぐに挫折しました。マネーフォワード以外の家計簿アプリも試しましたが、手入力やレシートの読み取りが面倒で続きませんでした。
手入力が続かなかったので、今は口座やカードの記録が自動で入るマネーフォワードを使っています。入力はせず、月1回ざっと見るだけです。
ボーナスや急な出費で貯金が崩れていた
以前の私は、ボーナスを全部使っていました。特別費も分けていなかったので、旅行やチャイルドシートのような大きな出費のたびに貯金が崩れて焦っていました。
2025年1月に口座とカードを整理した
それまでは、銀行口座・証券口座・クレジットカードをいくつも持っていて、お金がどこからどこへ流れているのか分かりにくくなっていました。そこで2025年1月ごろ、思い切って整理しました。
個人の引き落としを楽天銀行に集めて、特別費は目的別口座で分けておく形にしました。
口座ごとの役割と毎月の金額
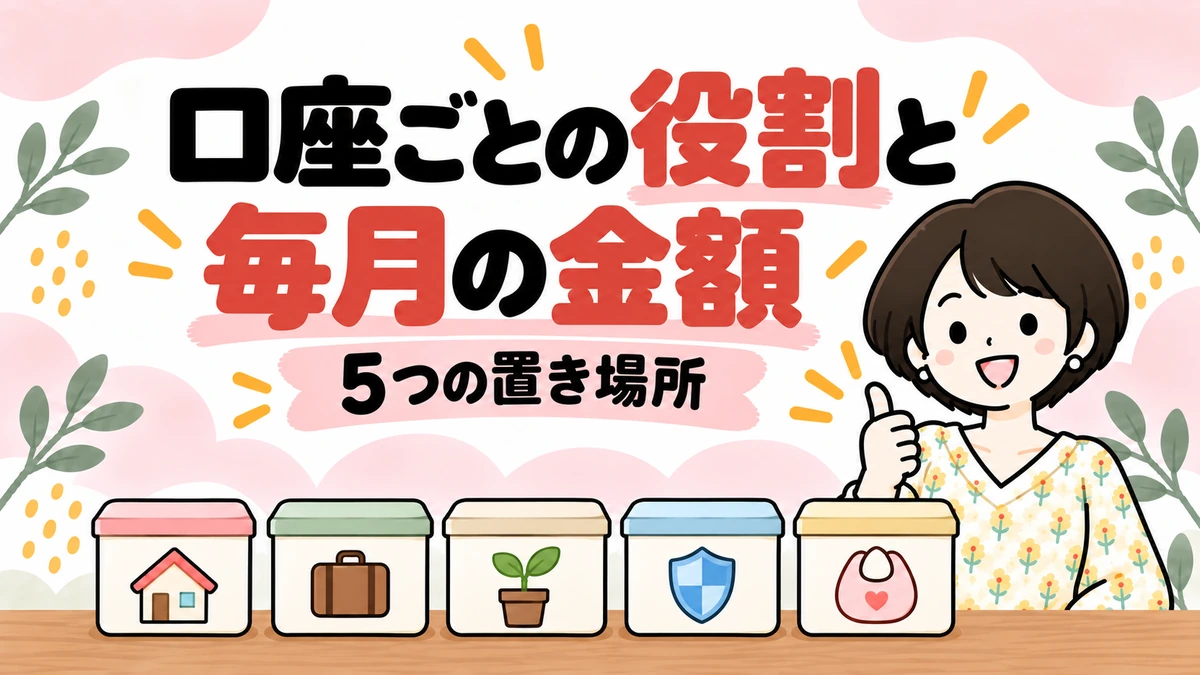
全体図の5つの置き場所ごとに、わが家で決めていることと毎月の金額をまとめました。それぞれの詳しい話は、下のカードの記事やツールで紹介しています。
共用口座:私の入金は月8万7,000円
共用口座は、夫婦それぞれが毎月お金を入れて、家族の支払いに使う口座です。私の入金は月8万7,000円です。入金額はお互いの働き方に合わせて夫婦で話し合って決め、働き方が変わったら見直します。
夫婦別財布にした理由や、共用口座から払っているものの内訳は、こちらの記事にまとめています。
共用口座に夫婦それぞれいくら入れるか迷ったら、夫婦のお金分担チェッカーが使えます。2人の手取りと毎月の生活費を入れると、半分ずつにした場合と手取りの比率で分けた場合の金額を並べて比べられます。
特別費とプレゼント費:月6万円を目的別口座へ
特別費に月5万円、プレゼント費に月1万円、合わせて6万円を、給料日に目的別口座へ自動で分けています。プレゼント費は目標の10万円に届いたので、今は自動振替を一時停止しています。共用口座が足りない月は、特別費から出すと決めています。目的別口座にはもう1つ、分配金などを入れておくお小遣い用の口座もあります。
目的別口座の仕組みと始め方は、こちらの記事に書きました。
旅行や家電の予定から毎月の額を出すときは、特別費の月割り計算ツールが使えます。
積立:NISAとiDeCoで月10万5,000円
積立は、NISAのつみたて投資枠で月10万円、iDeCoで月5,000円です。わが家はNISAもiDeCoもSBI証券を使っています。つみたて投資枠は三井住友カード ゴールド(NL)でのクレジットカード積立です。カードの代金とiDeCoの掛金は、どちらも楽天銀行から引き落とされます。証券会社とカードは、わが家が使っている例として書いています。iDeCoのお金は、原則60歳まで引き出せません。
積立額は毎月同じで、手取りが変わったときに増えたり減ったりするのは自由に使うお金だけです。NISAやiDeCoで買う投資信託や株は値下がりして、元本割れすることもあります。
積立額の移り変わりと資産の記録は、プロフィールで公開しています。
生活防衛資金:生活費の1年分を個人向け国債で
生活防衛資金(病気や失業などで収入が減ったときに暮らしを支えるお金)は、私が毎月使うお金(共用口座に入れる額と、自分の個人の支出をまかなえる額)の1年分ほどを目安にしています。特別費は別の口座で用意しているので、ここには含めていません。置き場所は個人向け国債です。
個人向け国債は、発行から1年は原則として換金できません。そのため発行から1年たつまでは、楽天銀行の預金も厚めに残しています。発行から1年たったら、生活防衛資金の役割は個人向け国債にまかせる予定です。
生活防衛資金をどれくらい持つかは、生活費の3か月分〜1年分など、説明によって目安に幅があります(参考:知るぽると「生活防衛資金」の解説)。個人向け国債を実際に買ったときの話は、こちらの記事に書いています。
子どものお金:児童手当と018サポートはこどもNISAへ
児童手当と018サポート(東京都の子ども向けの給付)は、生活費に混ぜずに息子名義の口座に集めています。2027年1月からは、そのお金をこどもNISAに入れる予定です。
こどもNISAは楽天証券で始める予定で、2026年10月1日の受付初日に申し込みました。申し込みの手順は、こちらの記事にまとめています。
自分のNISAとこどもNISAのどちらを先にするかは、こちらの記事で書きました。
置き場所は「使う時期」で分けると、迷いにくくなります。
①毎月使うお金 → 生活費の口座
②年に数回使うお金 → 特別費の口座
③収入が減ったときに使うお金 → 生活防衛資金
④当面使う予定がないお金 → 積立
家計を見直すタイミング
仕組みを作ったあとは、月1回の確認のほかに、サブスクは数か月に1回、夫婦の話し合いは年末年始に見直しています。働き方や家族が変わったときは、そのたびに分担や保険を見直します。
月1回:マネーフォワードで10〜15分確認
月に1回、マネーフォワードを開いて10〜15分ほどざっと見ます。口座やカードの記録は自動で入るので、入力はしていません。月1回の確認で見るのは、共用口座と特別費の残高が足りているかです。特に共用口座は、残高が足りないと家賃や光熱費が引き落とせなくなるので、必ず見ています。
実際の1か月分の家計簿は、こちらで公開しています。
数か月に1回:サブスクを見直す
サブスクは、数か月に1回見直しています。使ってみた満足度と一緒に、使っていない契約が残っていないかを確かめます。
年末年始:夫婦で1年分を話し合う
今後買いたいものなど、毎月のお金のことは、普段の雑談の中で話しています。夫婦で時間をとって話し合うのは、年末年始の1回だけです。話すのは主に1年間のお金の使い方の振り返りで、これからのお金のことも一緒に話します。
働き方が変わったとき:積立は続けて成長投資枠で調整
わが家は、時短などで収入が減ったときも、つみたて投資枠の月10万円は続けて、成長投資枠で買う額で調整しました。
- 2024年:NISAの年間上限の360万円(つみたて投資枠120万円+成長投資枠240万円)
- 2025年:240万円(つみたて投資枠120万円+成長投資枠120万円)
成長投資枠で買うお金は、毎月の振り分けとは別に、ボーナスや貯金から出しています。2025年に240万円にしたのは、時短など働き方が変わったことと、貯金をある程度残しておきたかったからです。
家族が増えたとき:生命保険の保障額を上げた
保険は、結婚や出産のように家族の形が変わったときに見直しています。
夫婦2人の共働きだったころに、かんぽ生命の養老保険を解約しました。私にもしものことがあっても夫の生活は困らないと考えて、生命保険は最低限の掛け捨てだけにし、お金をためるのはNISAなどの積立で、と分けることにしました。貯蓄型の保険は、解約すると払った保険料より戻るお金が少ないこともあります。
息子が生まれてからは、掛け捨ての生命保険の保障額を上げました。家族が増えると、もしものときに必要なお金も変わるからです。
仕組み化を始めるときの手順
わが家のやり方を、自分の家に当てはめる手順をまとめました。わが家は、口座とカードを減らして引き落としを1つにまとめ、毎月出ていくお金を給料日に自動で振り分けるようにしました。金額や置き場所は家庭ごとに違うので、わが家の数字は一つの例として見てください。まずは、持っている口座とカードを把握するところから始めてみてください。
銀行口座・証券口座・クレジットカードを、使っていないものも含めて把握します。家計簿アプリに口座やカードをつないでいれば、アプリの一覧で確かめられます。アプリを使っていなければ、通帳やカードを手元に集めて書き出すのでもかまいません。わが家は2025年1月ごろにマネーフォワードで見直してみて、数が多くてお金の流れが分かりにくくなっていると気づきました。
給料を受け取る口座に、カードや積立の引き落としを集めます。わが家は楽天銀行にまとめました。
生活費の分担や積立など、毎月決まって出ていくお金を確かめます。わが家はマネーフォワードの記録から把握しました。家計簿アプリを使っていなければ、通帳やカードの明細から書き出すのでもかまいません。
わが家の場合は、共用口座8万7,000円・積立10万5,000円・特別費5万円・プレゼント費1万円(今は一時停止中)です。年に数回の旅行や家電の出費は、上で紹介した特別費の月割り計算ツールで月割りにすると、毎月の額に入れられます。
銀行の自動振替を使って、給料日に先に取り分け、残りで暮らす形にします。積立をしている場合は、カード払いや口座引き落としにしておくと手間がかかりません。わが家は、共用口座への振込だけを手動で残しました。
すぐには使わないお金は、給料日の流れとは別に置き場所を決めます。わが家は生活費の1年分ほどを個人向け国債に、児童手当と018サポートは息子名義の口座からこどもNISAに入れる予定です。
決めた金額が合っているかを、月1回の確認と年1回の話し合いで見直します。わが家は月1回マネーフォワードを見て、年末年始に夫婦で1年分を振り返っています。
よくある質問
共働き夫婦の家計の仕組みで、よく出てくる質問に、わが家の場合で答えます。
生活費の口座と貯金の口座は分けたほうがいいですか
わが家は分けています。家族の支払いは共用口座、特別費とプレゼント費は目的別口座、積立はNISAとiDeCo、生活防衛資金は個人向け国債と、お金の役割ごとに置き場所を変えました。特別費を分ける前は大きな出費のたびに貯金が減っていましたが、分けてからは生活費とは別のお金で払えるので、慌てなくなりました。
時短や育休で収入が減ったら分担は変えますか
わが家は、働き方が変わったら夫婦で話し合って分担を見直します。共用口座への振込を手動にしているのは、見直した月から金額を変えられるようにするためです。積立はつみたて投資枠の月10万円を続けて、成長投資枠で買う額で調整しました。分担の考え方は、上で紹介した夫婦別財布の記事にまとめています。
別財布だと子どものお金はどこから出しますか
毎日の生活で子どもにかかるお金は、家賃や食費と同じく共用口座から出しています。児童手当と018サポートは息子名義の口座に集めて、2027年1月からこどもNISAに入れる予定です。くわしくは、上で紹介したこどもNISAの記事に書いています。
まとめ:がんばらなくていい家計管理の仕組みを先に作る
- 給料日の振り分けはほぼ自動、手動は共用口座への振込だけ
- 共用口座への私の入金は月8万7,000円
- 特別費5万円とプレゼント費1万円(今は一時停止中)は目的別口座へ
- 積立はNISAとiDeCoで月10万5,000円
- 生活防衛資金は生活費の1年分ほどを個人向け国債で
- 見直しは月1回・数か月に1回・年末年始と、働き方や家族が変わったとき
わが家は家計簿で管理するのをやめて、給料日に先に取り分ける仕組みを作りました。手で動かすのは月1回の振込だけで、毎月の確認も10〜15分です。がんばる家計管理より、がんばらなくていい仕組みを先に作るのが、わが家のやり方です。
まずは、持っている口座とカードを把握して、手取りを「生活費・特別費・積立・自由に使うお金」に分けて書いてみてください。特別費の額を決めるときは、こちらのツールが使えます。