「手取り20万円台では、投資に回すお金なんて残らない」。数年前の私は、本気でそう思っていました。
2019年2月、私の総資産は1,147,479円でした。それが2026年9月末には、27,228,396円になっています。かかった時間は7年7か月です。
特別なことは何もしていません。相続も宝くじもなく、副業も転職もしていません。実家が太いわけでもなく、奨学金を返し終わったのは2025年1月です。
- 手取りが少なくて投資に回すお金がない不安
- 貯金が少ないところから始めても意味があるのかという疑問
- 暴落で損をするのが怖い気持ち
始まりは1日800円の積立でした。この記事では、そこから今日までに動いた金額を、家計簿アプリの記録そのままで公開します。
 新米ママ
手取り20万円台で2700万円ですか。もともと貯金があったんじゃないですか。
 なゆ
スタートは114万円です。しかも奨学金を返しながら積み立てていました。
手取り20万円台の私の自己紹介
はじめまして、なゆと申します。都心へ通える郊外の賃貸アパートで、夫と2歳の子ども、猫1匹の4人家族で暮らしています。いまは時短勤務中のワーママです。手取りは一貫して月20万円台。金融の仕事をしているわけでも、お金に詳しい家庭で育ったわけでもありません。まずは、どんな人間が書いているブログなのかをお伝えします。
時短勤務中のワーママ
平日は保育園のお迎え(送りは夫の担当です)と仕事だけで一日が終わります。家計の見直しや勉強にまとまった時間を使える日は、正直ほとんどありません。
だからこのブログに書くのは、時間をかけずに続けられたことだけです。手間のかかる方法は、私自身が続けられませんでした。
夫婦別財布で生活費は分担
我が家は夫婦別財布です。毎月それぞれが一定額を共用口座に入れ、家賃や水道光熱費、子ども関係の費用はそこから引き落とされます。残りは各自で管理する形です。負担の割合は折半を基本に、働き方の変化などに合わせて見直しています。
つまり生活費は夫と分担しています。夫に生活費を全額出してもらって、自分の収入をまるごと貯金に回した、という話ではありません。ここは誤解されやすいので、先にはっきり書いておきます。
そのため、このブログで公開するのは私個人の家計簿と資産、それに共用口座から出ていく生活費と私が入れた金額です。夫の収入や資産を公開する予定はありません。
相続も副業も転職もなし
よく聞かれるので先に書いておきます。私の資産は、次のような条件でできたものです。
- 生活費は夫と分担(全額出してもらってはいない)
- 相続なし
- 宝くじなし
- 副業なし
- 転職なし
- 実家は太くない
- 奨学金あり(合計162万円、2025年1月完済)
収入が増えた要因は、本業のわずかな昇給だけでした。
114万円から2700万円までの記録
ここからが本題です。金額はすべて実額で、家計簿アプリに残っている記録をそのまま使います。丸めたり、都合の良い時点だけを切り取ったりはしていません。スタート地点がかなり低いところにあるので、いま貯金が少ない方ほど読んでいただきたい部分になります。
2019年2月のスタートは114万円
家計簿アプリに残っている一番古い記録は2019年2月3日です。その日の総資産は1,147,479円でした。
資産記録ページのグラフは月末の値を使っているため、2019年2月は154万円(2月28日時点)になっています。
当時は投資という言葉に、どこか怖さを感じていました。損をする話ばかりが耳に入ってきたからです。
1日800円から始めた積立
最初にやったのは、投資信託の毎日積立でした。1銘柄100円ずつ、8銘柄で1日800円です。
ただし積立ができるのは証券会社の営業日だけなので、月にならすと約16,000円ほどでした。
金額の根拠は単純で、100円なら失敗しても怖くないと思えたからです。銘柄を8つに分けたのも、どれが良いのか分からなかっただけでした。
毎年1月末の資産額を並べた記録
言葉だけでは伝わらないと思うので、毎年1月末時点の総資産を並べます。伸び方が一定ではないことが、はっきり見えるはずです。
| 時点 | 総資産 |
|---|---|
| 2019年2月(記録開始) | 1,147,479円 |
| 2020年1月 | 1,419,818円 |
| 2021年1月 | 3,532,309円 |
| 2022年1月 | 6,635,333円 |
| 2023年1月 | 7,756,721円 |
| 2024年1月 | 11,301,475円 |
| 2025年1月 | 15,352,855円 |
| 2026年1月 | 23,041,485円 |
| 2026年9月末 | 27,228,396円 |
※2019年2月は家計簿アプリの最初の記録(2月3日)、2020年〜2026年は各年1月末(1月31日)、最後の行は9月末(9月30日)の金額です。家計簿の記事では年の初めの資産を「1月1日時点」(前の年の12月31日の金額)で書いているため、少し違う数字になります。2026年なら、1月1日時点が22,945,776円、1月末が23,041,485円です。
最初の1年で増えたのは、わずか27万円ほどです。1年目はほとんど増えていません。ここで手ごたえのなさに耐えられるかどうかが、最初の関門だったと思います。
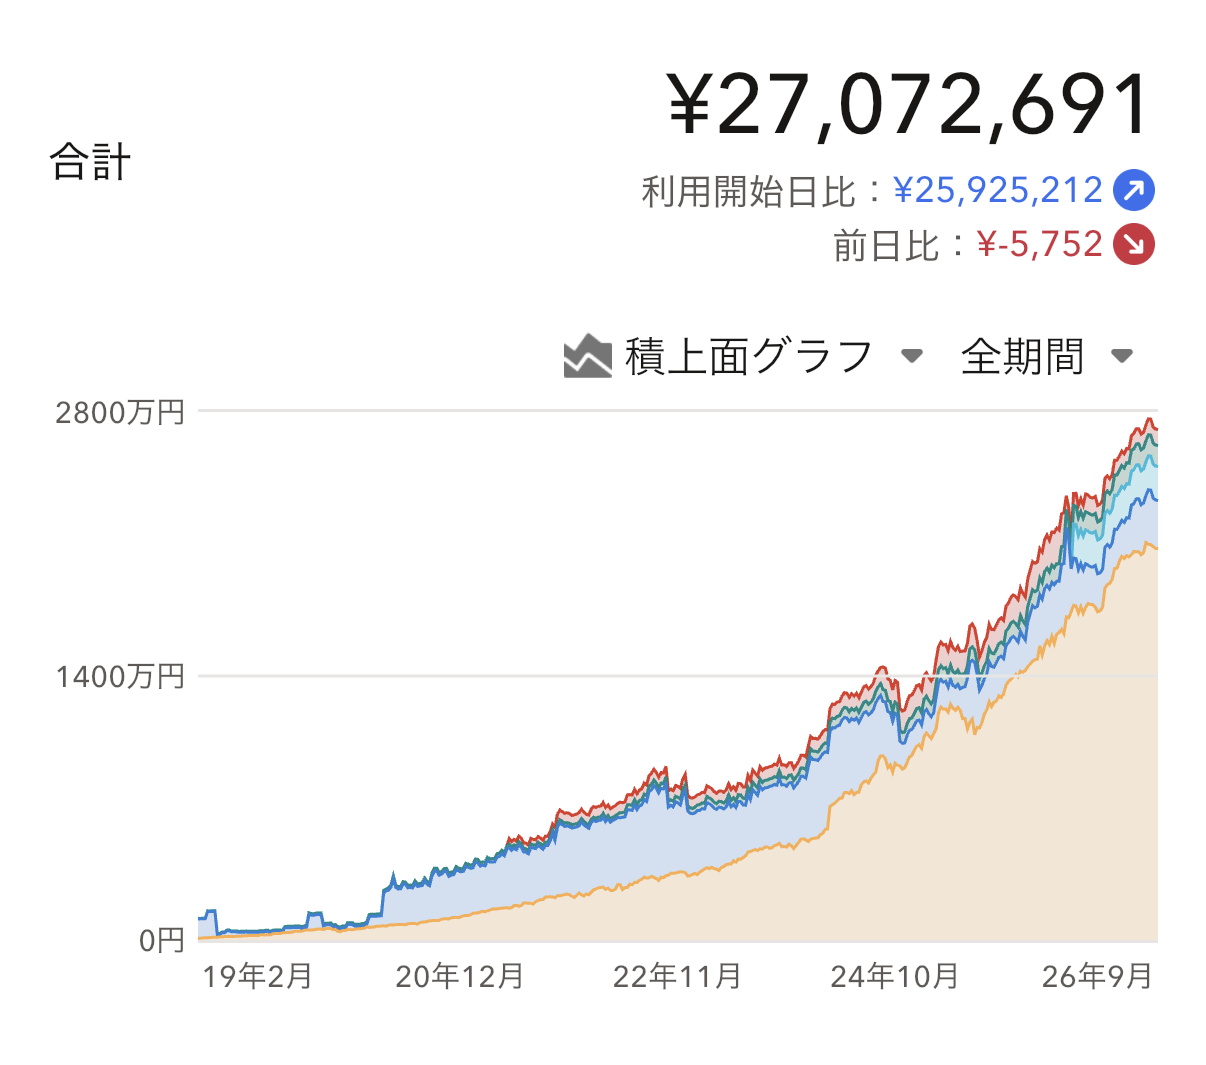
この記事の数字は2026年9月時点のものです。最新の資産額とその後の推移は、毎月更新している「なゆの資産記録」のページで公開しています。
積立額を増やしてきた7年間
資産の伸び方が変わったのは、積立額を上げたからです。最初から10万円を出せたわけではありません。
| 時期 | 毎月の投資額 | そのころの出来事 |
|---|---|---|
| 2019〜2020年 | 約16,000円(1日800円・営業日のみ) | つみたてNISAを知って開始 |
| 2021年 | 5万〜10万円 | 少しずつ増額 |
| 2022年 | 約10万円 | |
| 2023年 | 15万円以上 | 子どもが生まれる前で加速できた時期 |
| 2024年 | 新NISAの年間360万円を満額 | 出産・育休 |
| 2025年 | 約10万円 | 復職して時短勤務/奨学金を完済 |
| 2026年(現在) | 10万円 | ボーナスは高配当株の待機資金 |
2024年だけ極端に多いのは、新NISAが始まった年に非課税枠を使い切ったからです。この判断については、後ほど正直に書きます。
この表とは別に、iDeCoも2018年から継続しています。掛金は生活の変化に応じて見直してきました。表の金額とは別枠の積立です。
奨学金を返しながらの6年間
奨学金は無利子の第一種と有利子の第二種を合わせて162万円借りていました。有利子の第二種(54万円)は2017年に完済していて、家計簿アプリで記録を始めた2019年時点で残っていたのは無利子の第一種だけです。毎月の返済額は7,500円でした。
2020年3月時点の残高は727,500円でした。完済したのは2025年1月で、最後は繰上げ返済で終わらせています。つまり6年近く、返しながら積み立てていた計算です。
借金があるうちに投資をすべきではない、という考え方も理解できます。ただ当時の私は、返し終わるまで何もしない数年間のほうが怖く感じました。
資産2700万円の内訳と現金比率
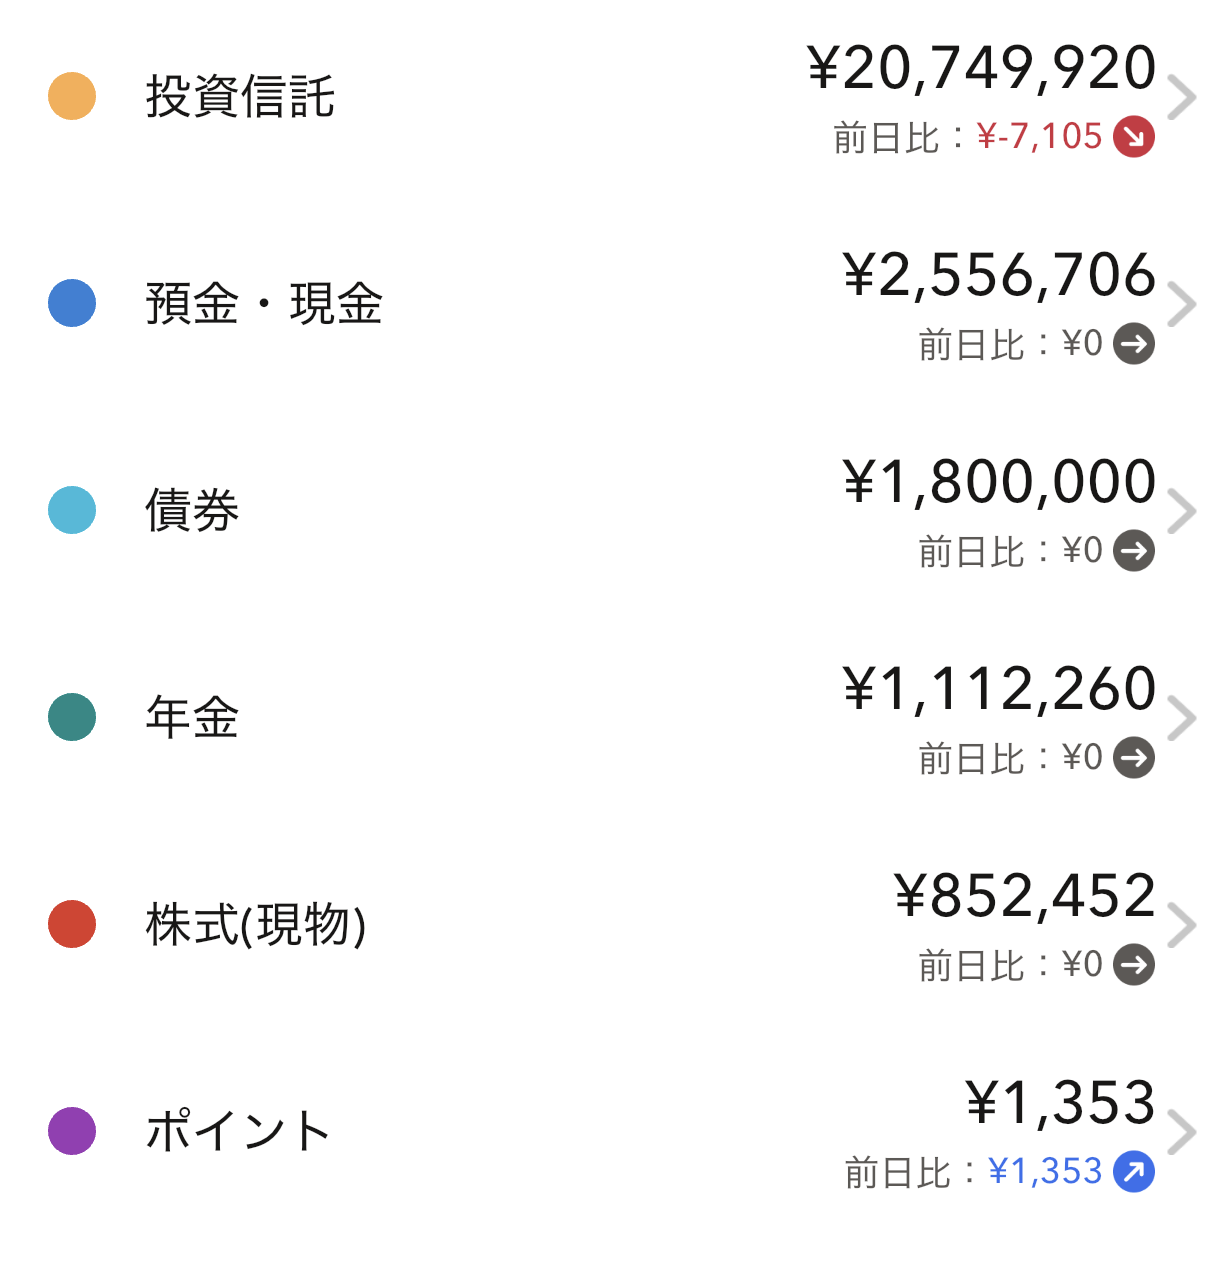
金額の合計だけを見せられても、中身が分からなければ参考になりません。ここでは2700万円が何でできているのかを、2026年9月15日時点の記録で内訳ごとに公開します(9月末の総資産とは少しずれます)。あわせて、あまり見せたくない数字である現金比率と、相場に増やしてもらった分もそのまま出します。この記事でいちばん正直に書きたかったのが、この章です。
| 内訳 | 金額 | 構成比 |
|---|---|---|
| 投資信託 | 20,749,920円 | 76.6% |
| 預金・現金 | 2,556,706円 | 9.4% |
| 債券 | 1,800,000円 | 6.6% |
| iDeCo | 1,112,260円 | 4.1% |
| 株式(現物) | 852,452円 | 3.1% |
| ポイント | 1,353円 | 0.0% |
| 合計 | 27,072,691円 | 100% |
投資信託が全体の76パーセント
内訳の大半は投資信託です。毎日コツコツ積み立てたものが、そのまま積み上がった形になりました。
派手な売買はしていません。むしろ、ほとんど何もしていない期間のほうが長いくらいです。
いま積み立てているのはオルカン1本
始めたときは8銘柄に100円ずつ分けていましたが、いま新しく積み立てているのは全世界株式のインデックスファンド、いわゆるオルカン1本だけです。
銘柄を選ぶ時間がないなら、選ばなくていい形にするのが早いという結論になりました。ただしこれは私が楽をしたかった結果であって、おすすめしているわけではありません。
現金比率は1割以下
一方で、現金は総資産の9.4パーセントしかありません。これは決して真似をおすすめできる比率ではないと思っています。
生活費を夫と分担しているぶん、私個人が抱える固定費が少ないから成立している面はあります。同じ比率にする必要はまったくありません。
891万円は相場が増やした分
ここがいちばん大事な数字です。含み益はSBI証券で約593万円、楽天証券で約298万円、合わせて約891万円あります。
| 区分 | 金額 |
|---|---|
| 自分で積み上げたお金 | 約1,816万円 |
| 相場が増やしてくれた分 | 約891万円 |
| 合計 | 約2,707万円 |
つまり総資産の約3分の1は、私の努力ではなく相場が増やしてくれた分です。2019年から2026年は、株価が大きく上がった時期でもありました。
資産が増えた5つの理由
では、残りの1816万円はどうやって積み上げたのか。振り返ってみると、やったことは驚くほど少ないです。特別な裏技も、誰も知らない制度も使っていません。ここでは効果が大きかった順に5つ並べます。最後は運の話なので、期待していた方には申し訳ない内容かもしれません。
暴落しても売らなかったこと
いちばん効いたのは、途中で売らなかったことでした。積立額は昇給や出産などライフスタイルの変化に応じて何度も見直していますが、相場が下がったことを理由に積立を止めたり減らしたりしたことは一度もありません。
2020年のコロナショックでは、投資信託が約28パーセント減りました。2020年2月24日の614,979円から、3月21日には445,103円まで下がっています。金額としては169,876円の減少です。
正直に言えば、立ち向かったのではなく目を背けていました。投資額そのものが小さかったので、見なければやり過ごせたのです。そして相場は、その後きちんと回復しました。
なゆこの経験があったから、次に下がっても慌てて売らずにいられる気がしています。
金額が小さいうちに一度暴落を経験できたのは、いま思えば幸運だったと思います。2700万円になってから初めて25パーセント下がっていたら、同じ反応ができたとは思えません。
積立額を段階的に上げたこと
1日800円から始めた積立は、いちばん多い時期で月30万円台まで増えました。一気に増やしたわけではありません。
昇給したとき、支出が減ったとき、奨学金を返し終わったとき。そのたびに少しずつ引き上げてきました。
育休中も止めなかったこと
2024年は出産と育休が重なり、収入は確実に減りました。それでも積立は止めず、むしろ貯金からも回して新NISAの年間360万円を使い切っています。
ただしこれは、万人におすすめできる判断ではありません。家庭全体として現金も確保できている状態だったから踏み切れたことで、生活防衛資金を削ってまでやるべきではないと思っています。
収入が減る時期に無理をすると、続けること自体ができなくなります。私の場合はたまたま条件がそろっていた、というだけの話です。
生活費を上げなかったこと
積立額を増やせた理由は、使う金額があまり変わらなかったからです。収入が増えるたびに生活を大きくしていたら、この金額にはなっていません。
ただし、極端な節約はしていません。スーパーをはしごしたことも、水道光熱費を切り詰めたこともないです。支出にメリハリをつけた、という程度でした。
相場が味方したこと
そして最後が相場です。前の章のとおり、891万円は相場が増やしてくれた分でした。
同じことを同じ期間やれば同じ結果になる、とは言えません。始める時期によって結果は変わりますし、下がる期間も必ずあります。この記事は特定の商品をすすめるものではなく、あくまで我が家の記録として読んでいただけると嬉しいです。
20代でやってしまった失敗
ここまで読むと、もともと堅実な人間だったように見えるかもしれません。まったく逆です。20代の私は、お金が入るそばから使い切るタイプでした。当時の自分に一言だけ伝えられるなら、貯金しろではなく、まず記録をつけろと言いたいです。恥ずかしい話ですが、隠さず書きます。
ボーナスのたびに散財していた日々
ボーナスが入ると、まず何を買うかを考えていました。貯めるという発想が、そもそも頭にありません。
入った金額はよく覚えているのに、何に使ったかは思い出せない。それが20代のお金の使い方でした。
コスメとバッグに消えたお金
流行っているコスメを一通り買い、ブランドのバッグも手に入れました。買った瞬間は満たされます。
ただ、いま手元に残っているものはほとんどありません。当時の金額を資産に換えていたら、と考えることは正直あります。
奨学金を抱えたまま貯金ゼロ
そのうえ奨学金の返済も続いていました。毎月7,500円が引き落とされているのに、残高を正確に把握していなかった時期すらあります。
借りたお金があって、貯金がなくて、使ったものは残っていない。振り返ると、なかなかの状態でした。
そこから変わった2つのきっかけ
そんな失敗続きの20代でしたが、2つの出来事をきっかけに、お金との向き合い方が少しずつ変わっていきます。
つみたてNISAを知って始めたこと
最初のきっかけは、つみたてNISAという制度ができたと聞いたことです。1日800円の積立を始めたのはそのころでした。大きな決意があったわけではなく、これなら失敗しても大丈夫だと思える金額を選んだだけでした。
資産の合計額を初めて見たのは、家計簿アプリを入れた2019年2月です。1,147,479円。思っていたより少ない、というのが正直な感想でした。
転勤で経済的自由を意識したこと
本気で資産形成に向き合うようになったのは、2020年に縁もゆかりもない土地への転勤を経験したことがきっかけです。電車は1時間に1本という環境で、当時の上司ともうまくいっていませんでした。
働く場所も、暮らす場所も、周りの人間関係も、結局は勤め先次第で決まってしまう。他人に人生を握られている感覚から抜け出したいと本気で思い、経済的自由という言葉を初めて意識しました。
その年に入った臨時収入80万円ほどで、初めて高配当株に挑戦しました。ただ当時は銘柄を見る余裕がなく、管理の手間に音を上げて、投資の軸は投資信託の積立に置くことにしています。ここから、積立額を少しずつ引き上げていく流れが始まりました。いまは高配当株も並行して続けていますが、それはもう少し先の話です。当時はまだ、そこまで手を広げられる状態ではありませんでした。
このブログで発信すること
Monecoは、家族のお金と暮らしを少しラクにするためのブログです。特に、手取りが多くないなかで子育てをしている方に向けて書いています。載せるのは一般論ではなく、我が家で実際に起きたことと、実際に動いた金額だけです。参考になる部分だけ持ち帰っていただければ十分だと考えています。
毎月の家計簿公開
毎月公開しているのは、私個人の家計簿と、共用口座から出ている生活費です。
うまく管理できた月も、使いすぎた月も、そのまま出します。最新の家計簿はこちらです。
毎月の資産公開
資産も毎月記録しています。増えた月だけを選んで書くことはしません。
下がった月こそ、同じように積み立てている人の役に立つと思っています。毎月の資産の推移は、記事の前半で紹介した「なゆの資産記録」のページで公開しています。
このブログで書かないこと
個別の銘柄をすすめることはしません。何を買えばよいかという質問にも、お答えできません。
- 個別銘柄の売買推奨
- 投資助言にあたる内容
- 医療や健康の断定的な情報
- 家族の収入や資産の公開
私はお金の専門家ではないので、書けるのは自分がやったことの記録までだと考えています。
手取り20万円台の資産形成のよくある質問
最後に、これまでにいただいた質問と、聞かれそうなことをまとめました。答えにくいことも、答えられない理由ごと書いています。
手取り20万円台で本当に月10万円積み立てられるのか
できています。理由は夫婦別財布で、家賃や水道光熱費、子ども関係の費用が共用口座から出ているからです。生活費は夫と分担していますが、私個人の家計簿には住居費が直接は載りません。この仕組みは、夫婦別財布の記事で詳しく書いています。
夫の収入や資産は公開しないのか
公開しません。別財布なので家計も資産も別々に管理しており、夫の情報は私が公開してよいものではないと考えています。共用口座については、出ていく生活費と、私が入れた金額を公開しています。
同じことをすれば同じ結果になるのか
なりません。2019年から2026年は株価が大きく上がった時期で、私の資産の3分の1はその恩恵です。始める時期によって結果は変わりますし、資産が減る期間も必ずあります。
投資を始めるのに元手はいくら必要か
私は1日800円(1銘柄100円ずつ8銘柄)から始めました。銘柄によっては1日100円からでも積立が組めるので、まとまったお金がなくても始められる、という点だけはお伝えできます。ただし生活防衛資金を削ってまで投資する必要はない、というのが今の私の考えです。
奨学金があっても投資してよいのか
私は無利子の第一種奨学金を毎月7,500円返しながら積み立てていました。有利子の第二種は2017年に完済していて、2019年時点で残っていたのは無利子の分だけです。金利の高い借入がある場合は、投資より返済を優先する考え方のほうが合理的な場面もあります。ご自身の金利と残高を確認したうえで判断してください。
証券会社はどこを使っているのか
最初にSBI証券を開き、クレジットカード積立を始めるときに楽天証券も開設しました。その後、楽天証券側の条件変更が重なったため、課税口座の資産はすべてSBI証券へ移管しています。いま新しく積み立てているのはSBI証券だけです。
子どもの教育費はどう準備しているのか
2027年に始まる予定のこどもNISAで準備するつもりです。学資保険には入っていません。夫婦それぞれが毎年同じ額ずつ出し合う計画で、金額や考え方はこちらの記事にまとめています。
まとめ:小さく始めて止めずに続けてきただけ
- スタートは114万円、1年目に増えたのは27万円
- コロナ暴落でも売らずに積立を続けた
- 2700万円のうち891万円は相場が増やした分
手取り20万円台でも、資産は積み上がりました。特別な才能や大きな収入があったからではありません。1日800円から始めた積立を、暴落でも止めずに、少しずつ増やしながら続けてきただけです。そして、この2700万円のうち891万円は相場が増やしてくれた分で、同じ結果が誰にでも約束されるわけではありません。
1年目に増えたのは、たった27万円でした。いま積立を始めたばかりで手ごたえを感じられない方は、それがむしろ普通だと思ってください。私の場合、伸び方が変わったのは、そこから何年か続けたあとでした。
手取り20万円台でも月10万円を積み立てられている理由の一つが、我が家の家計の仕組みです。夫婦別財布も含めた全体を、こちらの記事に図でまとめています。
なお、個別の投資のご相談や、DMでの投資のお誘いにはお応えしていません。