「毎月の予算はちゃんと守れているのに、貯金が思ったほど増えない」。少し前の私が、まさにこれでした。
- 予算は守れているのに、貯金が増えない
- 目的別口座は何個まで作れる?何に分ける?
- 自動振替にして困ることはない?
原因は、毎月の予算に入っていない「特別費」でした。それに気づいてから、銀行口座の中に目的別口座を3つ作り、特別費(毎月5万円)・プレゼント(毎月1万円)・お小遣いに分けています。特別費とプレゼントは、給料日の自動振替です。
 新米ママ
「特別費」ってよく聞くけど、正直ピンと来ていません…。
 なゆ
年に数回だけある、大きな出費のことです。私の場合は、チャイルドシートや旅行がそうでした。
なお、私が使っているのはドコモSMTBネット銀行(2026年8月に住信SBIネット銀行から名称変更)の「目的別口座」です。作れる数や使い方は銀行ごとに違うので、ほかの銀行を使っている方は、その銀行の公式サイトの条件もあわせて見てください。
目的別口座のきほん
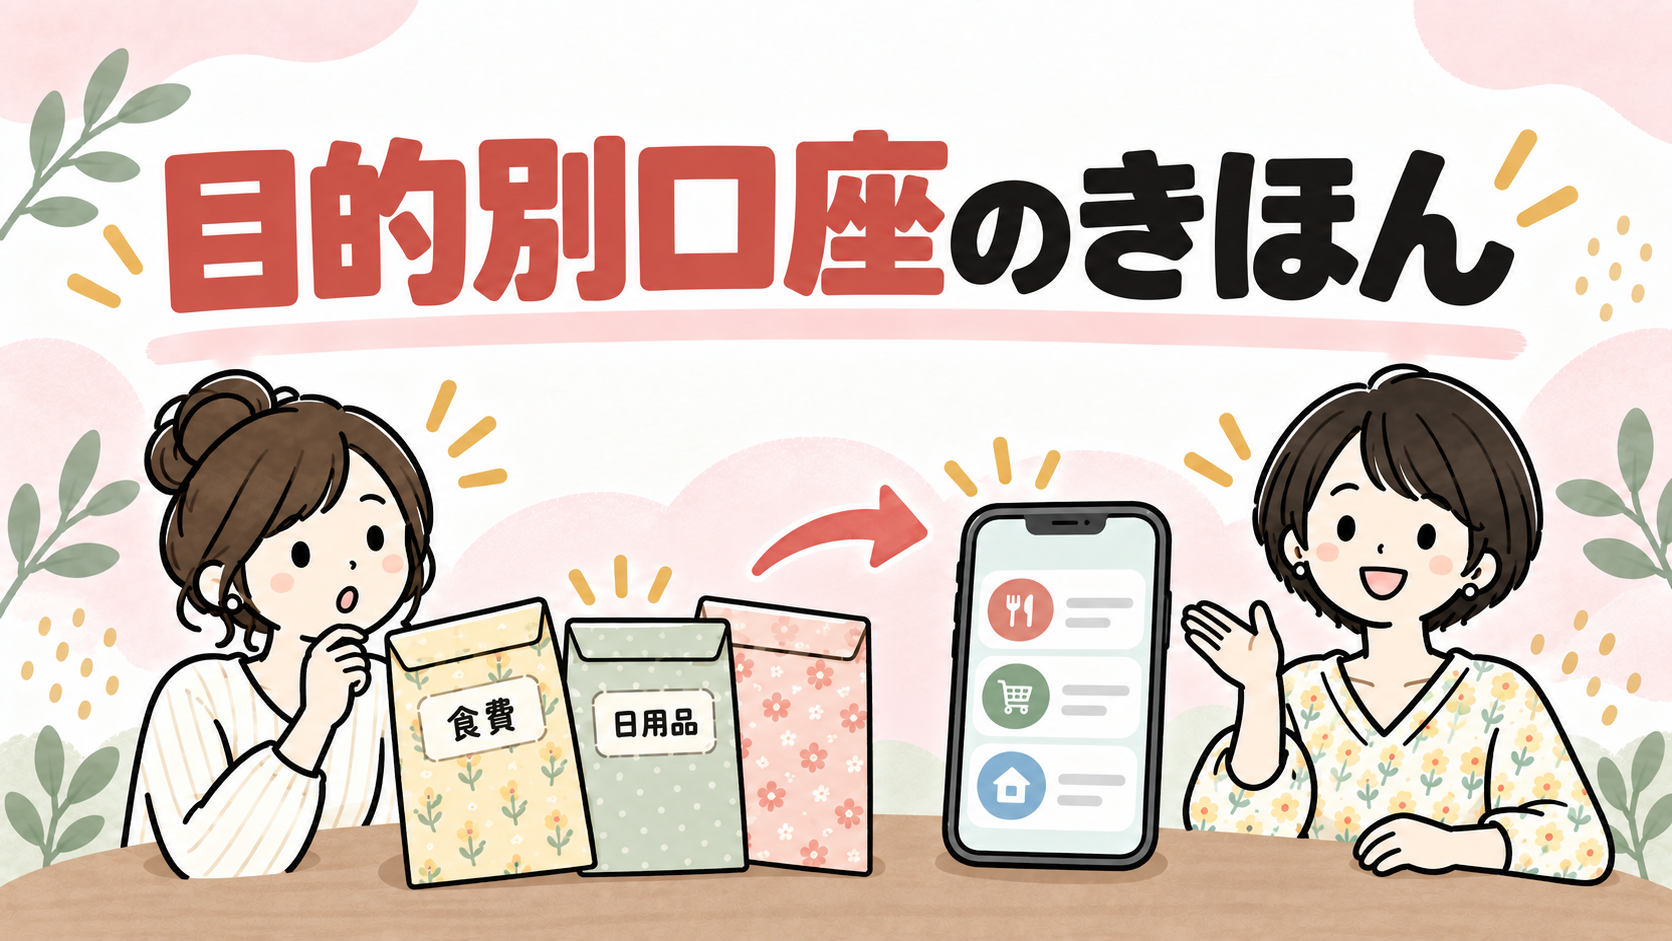
目的別口座は、1つの銀行口座の中に、使い道ごとのお金の置き場所を作れる機能です。新しく口座を開かなくても、特別費やお小遣いのように、お金を目的ごとに分けて持っておけます。
目的別口座は口座の中でできる袋分け
イメージは、現金を「食費」「日用品」と封筒に分けて管理する袋分けです。それを銀行口座の中でやるのが目的別口座で、分けた残高はアプリの画面で口座ごとに見られます。
ドコモSMTBネット銀行では、給料が入る「代表口座」から、それぞれの目的別口座へお金を移します。移すのは手動でもいいですし、毎月決まった日に決まった額を自動で移すこともできます。封筒を用意したり、現金を数えたりする手間はかかりません。
ふつうの口座との違いはお金が混ざらないこと
ふつうの口座だと、生活に使うお金も、貯めておきたいお金も、同じ残高の中に混ざっています。目的別口座なら、毎月の特別費は特別費の口座に、ふだん使うお金は代表口座に、と残高が分かれて表示されます。
ドコモSMTBネット銀行の目的別口座からはATMで直接引き出せないので、別の目的のお金にうっかり手をつけることも起きにくくなります。用途ごとに別の銀行で口座を開く方法もありますが、目的別口座なら通帳やキャッシュカードは増えません。
目的別口座に近い機能があるネット銀行
2026年9月時点で、公式サイトで確認できたのは次の3つです(ほかにも似た機能がある銀行はあります)。
どれも口座の中でお金を分けられる点は同じですが、作れる数や、ATMで引き出せるかどうかは銀行ごとに違います。金利などの最新の条件は、各銀行の公式サイトで確認してください。
銀行を選ぶときは、次の3つを比べます。
①目的ごとの口座を、いくつまで分けられるか
②ATMで直接引き出せるか
③決まった日に自動で移せるか
新米ママ仕組みはなんとなくわかりました。なゆさんは、どうして使い始めたんですか?
なゆ特別費の置き場所がほしかったからです。予算を守っても貯金が増えなかった原因が、特別費でした。
貯金が苦手だった理由
昔の私は、給料が入ったら入った分だけ使ってしまい、手元にお金が残りませんでした。ここ数年でようやく貯金できるようになったものの、思ったほどは増えません。その原因は、毎月の予算の外で出ていく特別費でした。
予算は守れていたのに貯金が増えなかった
貯金できるようになってからは、毎月の家計をきちんと予算の中でやりくりしていました。固定費も変動費も予算内なのに、貯金だけが思ったほど増えていなかったんです。
使っていいお金の境目があいまいだった
もう1つもやもやしていたのが、「これは使っていいお金なのか」がはっきりしなかったことです。誕生日や記念日のプレゼント代にまで、なんとなく気を遣っていました。
2025年の支出を振り返って特別費に気づいた
原因がわかったのは、家計簿アプリのマネーフォワードで2025年の支出を振り返ったときです。毎月の予算とは別に、まとまった出費が出ていました。
- 2025年1月:チャイルドシート
- 2025年7月:旅行
どれも毎月ある出費ではないので、月ごとの家計簿だけを見ていると目に入りにくいものです。ここで初めて、貯金が増えなかった原因は、特別費を毎月の計画に入れていなかったことだったと気づきました。
目的別口座の活用法【体験談】
私は2025年11月から目的別口座を使っていて、今は特別費・プレゼント・お小遣いの3つに分けています。分けているのは私個人の口座の中で、家族の生活費は先に夫婦の共用口座へ入れています。
共用口座と個人の口座の分け方は、夫婦別財布の記事に書いています。
目的別口座は3つ
2025年11月に、まず特別費とプレゼントの2つを作りました。お小遣いの口座は、2か月後の2026年1月に足しました。
お小遣いの口座を作ったのは、配当金や分配金を、罪悪感なく使っていいお金としてはっきり分けておきたかったからです。
特別費・プレゼント・お小遣いの分け方
3つの口座の使い道と、お金の入れ方は次のとおりです。
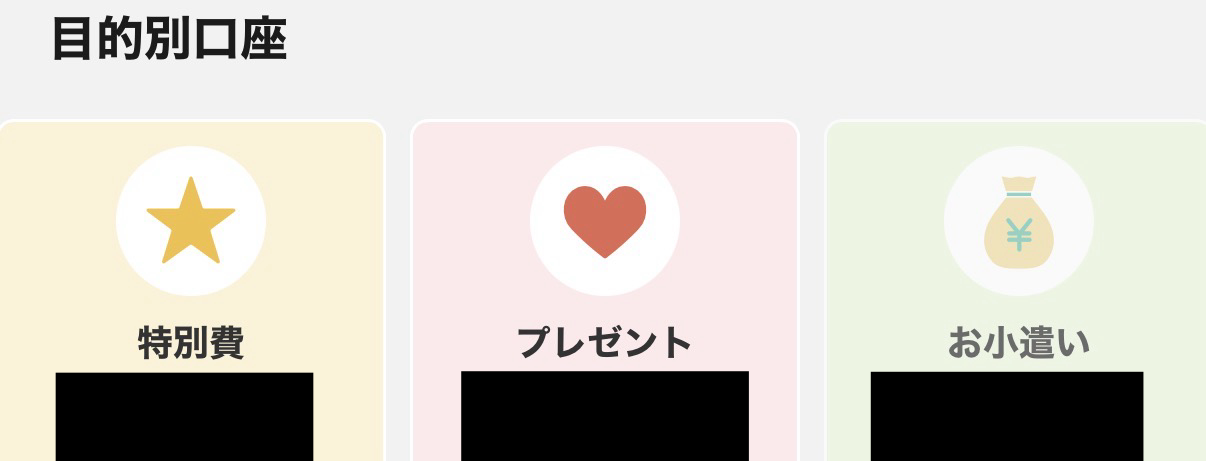
私の目的別口座のアプリ画面です(金額は伏せています)。
- 特別費:給料日に毎月5万円を自動振替
- プレゼント:給料日に毎月1万円を自動振替
- お小遣い:配当金・分配金が入ったら手動で移動
特別費の口座から払うのは、家族の出費で共用口座では足りない分のうち私が出す分と、私だけの特別な出費です。
プレゼントの口座は、誕生日と記念日のプレゼントに使っています。
家族旅行の自分の分も特別費の口座から
2026年8月の家族旅行では、私が出す分の2万5,000円を特別費の口座から払いました。共用口座のお金だけでは足りなかった分です。
口座を作る前は、こうした出費を貯金から払っていました。今は、毎月5万円ずつ用意しておいたお金から払うだけです。
目的別口座のメリットとデメリット
使ってみて一番よかったのは、急な出費があっても慌てなくなったことです。プレゼント代を気持ちよく出せるようになったのも、うれしい変化でした。反対に気をつけたいのは、自動振替の止めどきです。私の設定では、目標額に届いたあとも振替が続いていました。
急な出費に慌てなくなった
特別費の置き場所があると、急な出費があっても「貯金から削る」ではなく「特別費の口座から出す」と考えられます。この安心感が、目的別口座を使って感じた大きな変化です。
私の特別費の当面の目標額は100万円です。家族の急な出費は夫婦で分けて出しているので、私の分としてはこのくらいあれば、たいていのことに対応できると見込んでいます。
プレゼント代を気持ちよく使えるようになった
プレゼント用に毎月1万円を分けてからは、誕生日や記念日のプレゼント代をケチケチしなくてすむようになりました。プレゼントの口座に入っている分は、使っていいお金だとはっきりしているからです。
目標額に届いたら自動振替を自分で止める
ドコモSMTBネット銀行では、目標額に届いても目的別口座はそのまま残ります。私の設定では、目標に届いたあとも給料日になるとお金が移り続けていました。
プレゼントの口座は目標を10万円にしていましたが、目標を超えて約10万5,000円まで貯まりました。目標額に届いたら、自分で自動振替を止めるか金額を見直す必要があるので、今はプレゼントの口座の自動振替を一時停止しています。
新米ママ自動振替にしたら、あとは放っておいても大丈夫ですか?
なゆ放っておくのはやめたほうがいいです。私の場合、目標額を超えても、止めるまでお金が移り続けました。今は家計簿アプリのマネーフォワードで、最低でも週1回は残高を見ています。
目的別口座のはじめ方
目的別口座は、口座を作って金額を決め、給料日の自動振替を設定すれば始められます。私は設定でつまずいたところはありませんでした。
目的別口座はスマホアプリから追加できる
まず、目的別口座に対応しているネット銀行の口座を開きます。私はドコモSMTBネット銀行のスマホアプリにある「新しい目的別口座を作成」から作りました。
毎月入れる金額は特別費の月割りで決める
毎月いくら入れるかは、1年間にかかりそうな特別費を書き出して、月あたりの金額に直すと目安が出ます。私の場合は、1年分の特別費を約60万円と見込み、12か月で割って月5万円にしました。口座に貯めておく額の目標は、1年分の見込みとは別に、当面100万円にしています。
旅行や冠婚葬祭のように支払う月がばらばらなら、下の「特別費の月割り計算ツール」で、支払い月から逆算した毎月の積立額を計算できます。入力はブラウザ内で完結するので、保存や送信はされません。
 特別費の月割り計算ツール【無料・登録不要】旅行・家電・冠婚葬祭などの特別費を、支払い月から逆算して毎月いくら積み立てればいいか計算する無料ツールです。
給料日に自動振替を設定する
金額が決まったら、定額自動振替を設定します。代表口座から目的別口座へ、毎月・毎週・毎日のどれかで、1円から設定できます。私は給料日に、特別費へ5万円、プレゼントへ1万円が移るように設定しています。
よくある質問
作れる数・使い方・手数料は、私が使っているドコモSMTBネット銀行の場合です(2026年9月時点)。
目的別口座は何個まで作れますか?
同時に持てるのは10個までです。新しく作れる回数にも、通算98回までという上限があります(ドコモSMTBネット銀行のよくある質問)。私は3つ使っています。
目的別口座のお金はどうやって使いますか?
いったん代表口座に振り替えてから使います。ドコモSMTBネット銀行では、目的別口座からATMで引き出したり、そのまま振り込んだりはできません(ドコモSMTBネット銀行のよくある質問)。
目的別口座に手数料はかかりますか?
ドコモSMTBネット銀行では、代表口座と目的別口座の間でお金を移すのも、定額自動振替も、手数料はかかりません(振込・振替手数料のページ)。
家計簿アプリ(マネーフォワード)と一緒に使えますか?
私は一緒に使っています。マネーフォワードに連携して、目的別口座ごとの残高も見ています。
まとめ:特別費は目的別口座で先に分ける
私の場合、貯金が増えなかった原因は特別費でした。特別費の置き場所を目的別口座に作ってからは、急な出費にも、誕生日や記念日のプレゼント代にも、落ち着いてお金を出せています。
- 貯金が増えなかった原因は、計画に入れていなかった特別費
- 特別費は月5万円、プレゼントは月1万円を給料日に自動振替
- お小遣いは、配当金・分配金が入ったら手動で移動
- 目標額に届いたら、自動振替の停止か金額の見直し
今日できることは、次の2つです。
- 1年の特別費を書き出して、特別費の月割り計算ツールで毎月の金額を出す
- 目的別口座を1つ作って、給料日の自動振替を設定する