2026年10月1日に、証券会社でこどもNISA(国の資料では「未成年者のつみたて投資枠」)の申し込み受付が始まりました。気になってはいるものの、自分の新NISAもまだ満額には遠く、子どもの分まで手を広げていいのか迷っている方も多いと思います。
- 自分の新NISAもまだ満額に届いていない不安
- 教育費を学資保険とNISAのどちらで準備するかの迷い
- こどもNISAに毎月いくら入れるかの悩み
 新米ママ
自分のNISAもまだ埋まっていないのに、こどもNISAを始めてもいいんでしょうか?
 なゆ
制度上は、自分のNISAを埋め切っていなくても始められます。我が家は自分のNISAが埋まる前に申し込みました。自分の毎月の積み立てはそのまま続けて、残ったお金を子どもの分に回す予定です。
自分のNISAを先に埋め切らなくてよいのは、1,800万円の枠に期限がないからです。反対に、こどもNISAに入れられるのは子どもが17歳の年(18歳になる年の12月)までなので、始めるのが遅いほど入れられる金額が減ります。
我が家は受付初日の2026年10月1日に、楽天証券で子どもの分を申し込みました。申し込みの手順は、画面つきで別の記事にまとめています。
投資できるのは2027年1月からで、我が家は年60万円を入れる予定です。この記事では、自分のNISAとこどもNISAにどう分けてお金を入れるか、児童手当の使い道も含めて我が家の計画を具体的な金額で紹介します。
この記事の制度・公表情報は2026年9月24日時点(1月1日を基準にした年齢の数え方など、制度の細かい点は2026年10月25日に確認)、申し込みの状況は2026年10月時点のものです。こどもNISAは2027年1月開始予定の制度のため、申し込み前に証券会社の公式ページで最新の条件を確認してください。
新NISAとこどもNISAの違い
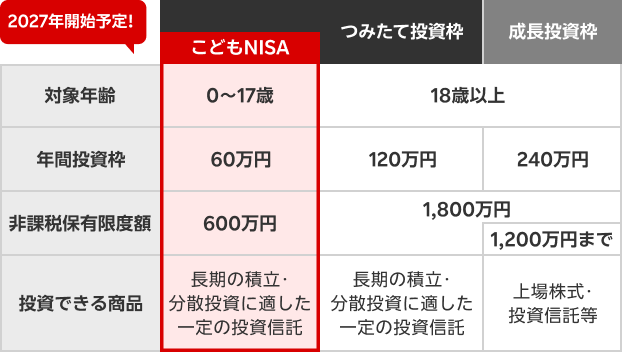
新NISAとこどもNISAは、同じNISAでも入れられる金額と、入れられる期間が違います。自分のNISAをどれだけ使っているかは、こどもNISAを始められるかどうかとは関係ありません。
| 項目 | 新NISA(大人) | こどもNISA |
|---|---|---|
| 対象年齢 | 18歳以上 | 0〜17歳 |
| 1年に入れられる上限 | 360万円(つみたて投資枠120万円+成長投資枠240万円) | 60万円 |
| 非課税で持てる上限 | 1,800万円(一生使える枠) | 600万円 |
| 買える商品 | つみたて投資枠・成長投資枠の対象商品 | つみたて投資枠と同じ、長期の積み立てに向く投資信託 |
| 途中の引き出し | いつでも可能 | 12歳以降に条件つきで可能 |
| 18歳以降 | ― | 1月1日時点で18歳の年(18歳になった次の年)から、手続きなしで本人の大人のNISAに自動で切り替わる(運用で出た利益に税金がかからないまま持ち続けられ、期限はない。本人がつみたて投資枠・成長投資枠で買い足せる) |
こどもNISAに入れられるのは17歳の年まで
いちばん大きな違いは、お金を入れられる期間です。新NISAの1,800万円には年齢の上限がなく、今年使えなくても来年以降に使えます。こどもNISAにお金を入れられるのは、子どもが17歳の年(18歳になる年の12月)までです。
入れたお金は18歳以降も、運用で出た利益に税金がかからないまま持ち続けられ、期限はありません。1月1日時点で18歳の年(18歳になった次の年)から、同じ口座が子ども本人のNISAに自動で切り替わり、本人が自分で買い足すこともできます。
ただ、入れられる期間が決まっているので、子どもの年齢が上がるほど、600万円の枠を使い切れる年数が減ります。
| 2027年1月1日時点の子どもの年齢 | こどもNISAとして入れられる年数(目安) | 年60万円で入れられる最大額 |
|---|---|---|
| 0〜8歳 | 10〜18年 | 600万円(上限まで) |
| 9歳 | 9年 | 540万円 |
| 10歳 | 8年 | 480万円 |
| 12歳 | 6年 | 360万円 |
| 15歳 | 3年 | 180万円 |
※年60万円×入れられる年数で計算(上限600万円)。年数は1月1日時点の年齢で数えています(その年の1月1日時点で18歳未満の年と、生まれた年に入れられます)。
新NISAとこどもNISAはどちらが先?
先にお金を入れるのは、自分のNISAです。ただし、上限まで埋めてからこどもNISAを始める必要はありません。我が家は、自分の毎月の積み立てを続けたうえで、残ったお金をこどもNISAに回すことにしました。我が家では、生活防衛資金も含めて次の順にお金を用意しています。
①まず生活防衛資金を確保する
投資は、しばらく使わなくても生活に困らないお金でするものです。急な出費に備える貯金(生活防衛資金)がないまま子どもの口座にお金を入れるのは、順番が逆だと思っています。我が家が現金をどのくらい持っているかは、資産2700万円の内訳と現金比率を公開した記事で紹介しています。
②自分の積み立ては無理のない金額で続ける
1,800万円の枠に期限はないので、上限まで急いで埋めなくても枠がなくなることはありません。とはいえやめてしまうのではなく、毎月続けられる金額で積み立てを続けます。
③残ったお金をこどもNISAに入れる
生活防衛資金と自分の積み立ての分を取っておき、それでも残ったお金をこどもNISAに入れます。この順にしておけば、子どものために自分の資産づくりを止めずに済むからです。
教育費の準備にこどもNISAを選んだ理由
教育費の準備には、学資保険や自分のNISAを使う方法もあります。我が家もこの2つを検討したうえで、こどもNISAに決めました。
学資保険を選ばなかった理由
学資保険は、出産前に夫と子どもの教育資金をどうするか話したときに、早いうちに候補から外しました。やめた理由は2つです。
- 途中で解約すると元本割れすることがある
- お金を長いあいだ動かせなくなる
途中でやめると元本割れするおそれがあるのに、何年もお金を動かせないのが、我が家には合わないと判断しました。
当時は個人向け国債の利回りも低かったので、我が家は教育費を投資で準備することにしました。投資信託も値下がりして元本割れすることがあるので、学資保険より安全というわけではありません。ただ、こどもNISAはまだなく、ジュニアNISAは2023年末で新しい口座の受付が終わっていたので、生まれてくる息子には使えませんでした。そこで息子が生まれてから、息子名義の特定口座でS&P500の投資信託を買いました。
安全なお金の置き場所として我が家が実際に買った個人向け国債については、購入額と利息の入金額を次の記事で公開しています。
自分のNISAで積み立てなかった理由
自分のNISA口座の中で教育費の分も積み立てる方法も考えましたが、次の理由でやめました。
- 自分の分も教育費の分も同じオルカン(全世界株式のインデックスファンド)で、同じ口座だと区別が困難
- 口座を分ければ、子どものお金の額がひと目で確認可能
- 子どもが大きくなったら、口座を見せながらお金の話ができるきっかけ
口座が1つ増える手間より、子どものお金がはっきり分かるほうを選びました。
教育費の置き場所は、「いつ使うか」で考えると選びやすくなります。使うまで10年以上あるなら、値動きで元本を下回ることもある投資も、選択肢に入ります。近いうちに使うお金は、元本が減りにくいところに置いておくと安心です。
我が家のこどもNISA計画は年60万円を10年
我が家の計画を、金額までそのまま紹介します。収入や子どもの年齢によって状況は変わるので、1つの例として見てください。
自分のNISAを後回しにしたわけではない
こどもNISAを優先して、自分のNISAを後回しにしたわけではありません。夫婦とも自分のNISAは上限まで埋める予定で積み立てを続けていて、そのうえでこどもNISAにも入れることにしました。理由は3つです。
- 家族で使える非課税の枠が増えること
- 学費がかさむ高校・大学より前に積み立てておけること
- 2027年に始めれば、入れられる期間を長く使えること
高校・大学の時期は学費が一気に増えます。そこに積み立てまで重なると家計が苦しくなるので、子どもが小さく出費が少ないうちに入れておきたいと考えました。
年60万円は夫婦で30万円ずつ
こどもNISAの上限の年60万円は、夫婦で30万円ずつ出す計画です。といっても、全部を新しく用意するわけではありません。児童手当と東京都の018サポートは、すべてこどもNISAに回します。
| 財源 | 年額 |
|---|---|
| 児童手当(全額) | 120,000円〜180,000円 |
| 東京都018サポート(全額) | 60,000円 |
| 小計(すでに受け取っている給付金) | 180,000円〜240,000円 |
| 夫婦で新たに用意する分 | 360,000円〜420,000円 |
児童手当は、3歳未満が月15,000円、3歳から高校生年代までが月10,000円です(第1子・第2子の場合。こども家庭庁「児童手当制度のご案内」)。018サポートは、東京都に住む0〜18歳の子どもに月5,000円が支給される都の制度です(東京都「018サポート」)。
給付金で年18万〜24万円、つまり60万円の3〜4割をまかなえます。残りの36万〜42万円を夫婦で分けると、新しく用意するのは一人あたり年18万〜21万円です。こどもNISAに入れたお金は子ども本人のものになります。親が出すお金は、親から子への贈与にあたるので、税金の扱いは税務署などで確認してください。
教育費の目標額をいくらにしたか、児童手当などを差し引いて毎月いくら出すかは、次の記事にまとめています。
子ども名義のS&P500の投資信託は年内に売却して充てる
子ども名義の特定口座では、もともとeMAXIS Slim 米国株式(S&P500)を運用しています。2026年9月15日時点の評価額は626,632円、含み益は126,632円(含み益率25.33%)です。この投資信託は相場を見ながら2026年中に売却し、こどもNISAの資金に回します。同じ口座で持っている高配当の投資信託は、子どものお金の勉強用に残すので、今のところ売る予定はありません。
口座は源泉徴収ありなので、売ると利益の約20%(20.315%)がいったん引かれます。子どもには収入がなく、売却益は所得税の基礎控除の範囲内に収まる見込みなので、確定申告をすれば、所得税の分は税務署から、住民税の分はあとから区市町村から戻ってくる想定です。ただし、税金の扱いはほかの所得や口座の種類(源泉徴収ありかなしか)によって変わります。同じように売却を考えている場合は、お住まいの地域の税務署や区市町村で確認してください。
これまで貯めてきた児童手当と018サポートの残りも、売却したお金と一緒に2027年からこどもNISAに入れる予定です。
2027年から10年で600万円の枠を使い切る目標
非課税で持てる上限の600万円は、年60万円ずつ入れると10年で埋まります。2027年から始めれば、子どもが12歳になる頃に枠を使い切る計算です。
教育費以外の結婚資金や住宅資金にも使える
こどもNISAのお金は、教育費だけに使うとは決めていません。大学に進学しなかった場合は、結婚資金や家を買うときのお金など、子ども自身のために使ってもらうつもりです。
制度上も、12歳以降は「子どものための支出であること」「子どもが引き出しに同意していること」を示す書類を出せば、途中で引き出せます(金融庁)。18歳以降は子ども本人の口座として、そのまま運用を続けられます。使い道を教育費に限らないので、「学費に足りるかどうか」を気にしすぎなくてよいと考えています。
月1万円なら15年で約265万円の試算
年60万円を満額用意できる家庭ばかりではありません。そこで、月1万円と月3万円を15年間積み立てた場合を計算しました。少ない金額でも、早く始めれば増える時間を長くとれます。
- 金融庁のつみたてシミュレーターで計算
- 子どもが3歳になる2027年から18歳まで、15年間の積み立て
- 年利5%で運用できたと仮定(将来の利回りの保証ではない)
- 手数料・税制の細かい条件は考慮しない目安
| 毎月の積立額 | 15年間で入れる元本 | 年利5%で運用できた場合 |
|---|---|---|
| 月1万円 | 180万円 | 約265万円 |
| 月3万円 | 540万円 | 約794万円 |
これは一定の利回りを仮定した計算で、実際の運用成果を約束するものではありません。投資信託は値下がりし、元本割れすることもあります。満額でなくても、長く続ければこれくらいになる、という目安として見てください。
こどもNISAのよくある質問
申し込みの前に気になりそうな点をまとめました。
10月に申し込めばすぐ投資できますか
いいえ。2026年10月1日から始まったのは口座開設の「申し込み受付」で、実際に投資できるのは2027年1月からの予定です(楽天証券のお知らせ)。
自分のNISAを使っていなくても始められますか
はい。自分のNISAを使っているかどうかに関係なく始められます。ただ、生活防衛資金や自分の積み立てを後回しにしてまで入れるものではない、というのが我が家の考えです。
こどもNISAの口座は誰が管理しますか
子どもが18歳未満のあいだは、親権者などが「口座管理者」として運用・管理します。1月1日時点で18歳の年からは、子ども本人のNISAに切り替わります。
18歳になったらどうなりますか
1月1日時点で18歳の年(18歳になった次の年)から、手続きなしで子ども本人の大人のNISAに切り替わります。こどもNISAで買った分は、運用で出た利益に税金がかからないまま持ち続けられ、期限はありません。その後は本人がつみたて投資枠・成長投資枠で買い足せます。
ジュニアNISAとは何が違いますか
別の制度です。ジュニアNISAは2023年末で新しい口座開設と新しい投資が終わり、こどもNISAは2027年1月から始まる新しい制度です。我が家は息子が生まれたのがジュニアNISAの受付が終わったあとだったので、ジュニアNISAは使っていません。
申し込むには親の証券口座も必要ですか
楽天証券では、親権者が楽天証券の総合口座を持っていることが申し込みの条件です(2026年10月時点)。ほかの証券会社の条件は、各社の公式ページで確認してください。
まとめ:我が家はこどもNISAを自分のNISAと並行して始めた
自分のNISAが上限まで埋まっていなくても、こどもNISAは始められます。生活防衛資金と自分の積み立ての分を先に取っておき、残ったお金を入れれば、自分の分を削らずに済みます。
- 新NISAは期限のない1,800万円、こどもNISAは17歳の年までに入れる600万円の枠(入れた分は18歳以降も非課税のまま)
- お金を用意する順は生活防衛資金→自分の積み立て→こどもNISA
- 我が家は児童手当と018サポートで年60万円の3〜4割をカバー
まずは、生活防衛資金が確保できているかを確認し、こどもNISAに毎月いくら回せるかを決めてみてください。申し込み受付は2026年10月1日から始まっています。使っている証券会社の公式ページで必要書類と条件を先に確認しておくと、2027年1月からすぐに積み立てを始められます。