2026年12月1日から、iDeCoの掛金の上限が上がります。わたしもニュースやXで知りました。わが家は上限が上がっても月5,000円のまま続けると決めたので、その理由を整理しました。
- 12月に上限が上がるけど、自分も増やすべき?
- 月5,000円のまま続けて、意味はある?
- 60歳まで引き出せなくて、子育て中に困らない?
- 増やすなら、いつ何をすればいい?
 新米ママ
みんな満額にするって聞くと、5,000円のままの自分だけ取り残されそうで不安です。
 なゆ
わたしも同じニュースを見ましたが、わが家は増やさないと決めました。増やす選択が合う人もいるので、迷ったときの確かめ方も書いています。
わたしは2018年にiDeCo(自分で掛金を出して運用し、原則60歳以降に受け取る私的年金)を始めて、今は月5,000円で続けています。保育料対策で一度は増やしたものの、5,000円に戻しました。この記事では、その経緯と増やさない理由、やめない理由をまとめています。制度の数字は、厚生労働省とiDeCo公式サイトの資料で確かめました。
(2026年10月時点の制度にもとづいています。自分が入れる上限額や手続きは、加入先の案内で確かめてください。)
12月に上限が上がっても月5,000円のまま
わが家は、12月に上限が上がっても掛金を増やさず、月5,000円のまま続けます。上限が引き上げられるのは2026年12月1日からで、増額したい人は手続きが必要です。何もしなければ今の掛金のままです。
増やさない理由は保育料・出口・NISAの3つ
増やさない理由は、次の3つです。
- わが家では、iDeCoで保育料を下げる効果がなくなった
- 受け取り(出口)を考えるのが難しいと感じた
- わたしには、NISAのほうが使いやすい
月5,000円で始め保育料対策で増やして戻した
2018年に月5,000円で始めて、2024年に保育料対策で増やし、2025年に5,000円へ戻しました。掛金は途中で変えられます。わたしは、増やすことも戻すことも経験しました。
| 年月 | 掛金 | できごと |
|---|---|---|
| 2018年 | 月5,000円 | 節税になると聞いて始めた |
| 2024年5月 | 増額 | 妊娠中、保育料対策を意識して増額 |
| 2025年3月 | 月5,000円 | 東京都の保育料無償化の発表を受けて戻した |
| 2026年12月(予定) | 月5,000円のまま | 上限が上がっても増やさない |
月5,000円で8年ほど続けて、2026年9月末の評価額は約111万円、資産全体の約4%です。毎月の内訳は、資産記録のページで公開しています。
2018年、節税になると聞いて月5,000円で始めた
iDeCoを始めたのは2018年です。きっかけは、節税になると聞いたことでした。月5,000円は、iDeCoで掛けられる最低額です(5,000円から1,000円単位)。
妊娠中の2024年5月に掛金を増額
保育料対策は、妊娠中から意識していました。掛金は所得控除になるので、住民税が下がり、保育料が下がることもあると知ったからです。そこで2024年5月に、掛金を増やしました。iDeCoで保育料が下がる仕組みは、このあとくわしく説明します。
2025年3月、東京都の無償化の発表を受けて5,000円に戻した
東京都が第1子の保育料の無償化を発表したのを受けて、2025年3月から月5,000円に戻しました。無償になれば、保育料を下げる目的で増やした分の効果がなくなると考えたからです。
無償化で保育料を下げる効果がなくなった
保育料を下げる目的でiDeCoの掛金を増やしても、保育料そのものが無償なら、下がる保育料がありません。東京都では、認可保育所等に通う第1子は、2025年9月から保育料が無償になりました。わが家はこれで、iDeCoで保育料を下げる効果がなくなったと考えました。
保育料は住民税の所得割で決まる
保育料は、お住まいの市区町村が、国の上限の範囲内で決めています。認定区分(子どもの年齢や保育の必要性)と保護者の所得で決まります。所得の基準になるのは、市町村民税の所得割(住民税のうち、所得に応じてかかる部分)の額です(こども家庭庁)。
iDeCoの掛金は所得控除なので、保育料が下がることがある
iDeCoの掛金は、全額が所得控除(税金を計算するとき、所得から差し引ける金額)になります。掛金を払った年の課税所得が減り、翌年度の住民税の所得割も減るので、保育料の階層が変わって下がる場合があります。
ただし、保育料が下がるのは、所得割の階層の境目をまたぐ場合だけで、必ず下がるとは限りません。
階層が変わる様子を、仮の世帯の例で見てみます。東京都は第1子が無償なので、例として横浜市の令和8年度の表を使います。0〜2歳児クラス・認可保育所・第1子・標準時間の、隣り合う3つの階層です。
| 階層 | 市民税所得割額 | 保育料(月額) |
|---|---|---|
| D11 | 169,001円以上〜174,900円以下 | 41,500円 |
| D12 | 174,901円以上〜192,900円以下 | 44,500円 |
| D13 | 192,901円以上〜211,200円以下 | 47,500円 |
ここに、iDeCoの掛金を年24万円(月2万円)払う、仮の世帯をあてはめます。保育料の判定に使う所得割は、掛金の24万円×6%で、約14,400円下がります。
住民税の所得割は合わせて10%ですが、市区町村の分(6%)と都道府県の分(4%)に分かれていて、保育料の判定に使うのは市区町村の分だけです。横浜市のような政令指定都市は市の分が8%ですが、保育料の判定では6%で計算すると決められています。
- 所得割が195,000円の世帯:D13(月47,500円)が、195,000円−14,400円=180,600円でD12(月44,500円)になります。月3,000円、12か月続けば年36,000円下がる計算です。
- 所得割が210,000円の世帯:210,000円−14,400円=195,600円で、D13のままです。階層の境目をまたがないので、保育料は変わりません。
保育料が下がっても、掛金の年24万円は60歳まで引き出せません。下がるかどうかは、所得割が階層の境目にどれだけ近いかで決まります。
- 仮の世帯の例で、わが家の数字ではありません。月2万円も、計算しやすい金額にした例で、わたしの掛金とは関係ありません。
- 税額の端数処理などで、下がる額は少しずれることがあります。
- 所得割は、夫婦の合算額で判定されます。
- 横浜市のような政令市は、実際の市民税の税率は8%ですが、保育料の判定では6%で計算すると表に書かれています。
- 判定に使うのは、住宅ローン控除やふるさと納税などの税額控除を引く前の所得割です。
- 表は自治体ごとに違います。お住まいの市区町村の表で、確かめてください。
自分の所得割はマイナポータルか住民税の通知書で確かめる
自分の世帯が階層の境目に近いかどうかは、住民税の「市町村民税所得割額」で確かめられます。共働きなら、夫婦それぞれの金額を足した額で判定されます。都道府県民税の金額は使いません。
マイナポータルで見る
マイナンバーカードと、カードの読み取りに対応したスマホがあれば、マイナポータルで見られます。
- マイナポータルにログインする(数字4桁の暗証番号を入れて、マイナンバーカードを読み取る)
- ホーム画面を下にスクロールして、「おかね」の中の「税・所得」を開く
- 年度を選んで下にスクロールし、「市町村民税所得割額」を見る
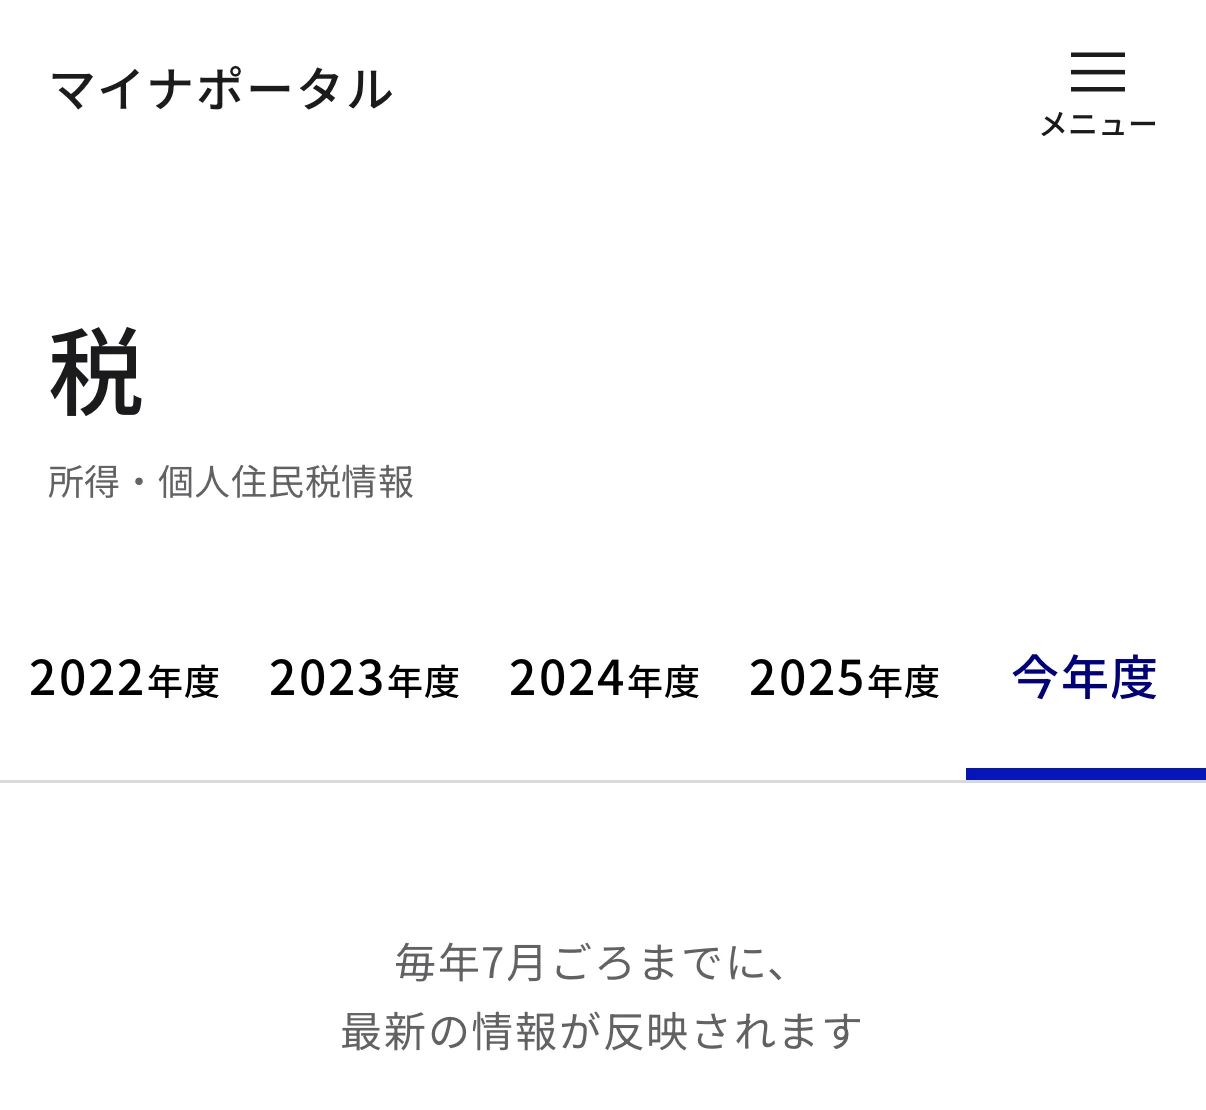
画面には「毎年7月ごろまでに、最新の情報が反映されます」と書かれています。マイナポータルで見られるのは自分の分だけなので、配偶者の分は配偶者のマイナポータルで確かめます。
住民税の通知書で見る
給料から住民税が引かれている人は、毎年5〜6月ごろに職場から配られる「特別徴収税額の決定通知書」に書かれています。自分で住民税を納めている人は、6月ごろに市区町村から届く「納税通知書」で確かめられます。わたしも、6月ごろに職場から受け取る決定通知書で確かめました。
住宅ローン控除やふるさと納税を使っている人は足し戻す
「市町村民税所得割額」は、住宅ローン控除やふるさと納税などの分を引いた後の金額です。保育料はこれらを引く前の金額で決まるので、下の図の赤い枠の控除が0円でない人は、その金額を緑の枠の「市町村民税所得割額」に足してください。どれも0円なら、「市町村民税所得割額」がそのまま判定に使う金額です。
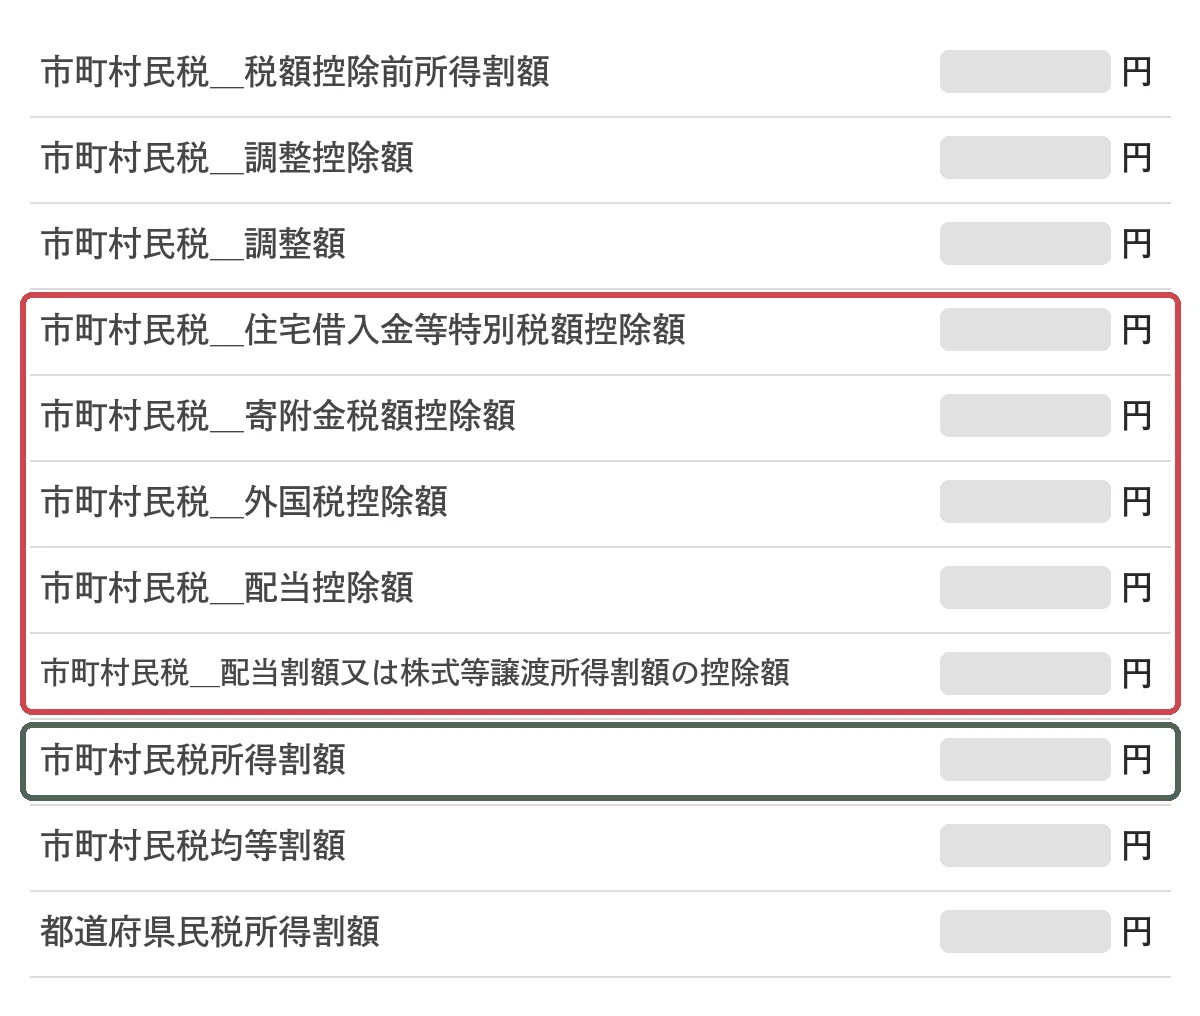
出典:郡山市「マイナポータルでの市区町村民税所得割額の確認方法」(PDF)、静岡市「市民税所得割額等の見方」(PDF)
保育料は、4〜8月分は前年度、9月分からはその年度の住民税で決まります。横浜市のような政令指定都市は市民税の税率が8%のため、横浜市では保育料の判定を6%に換算して計算しています。計算のしかたは自治体で少しずつ違うので、くわしくは、お住まいの市区町村の保育課に聞くと確実です。
東京都の認可保育所等は第1子が2025年9月から無償
東京都の支援で、都内の区市町村は2025年9月1日から、認可保育所等に通う第1子の保育料を、年齢や所得にかかわらず無償にしています(東京都福祉局)。対象の施設は、お住まいの区市町村で確かめてください。
ほかの自治体や、認可外の施設は条件が違います。認可外は市区町村の補助方式で、対象や上限額が市区町村ごとに違います。延長保育料や実費も、無償化とは別に確かめる必要があります。
保育料の無償化を調べたときのことは、こちらの体験記事にまとめています。
保育料が無償の対象なら、iDeCoを増やしても下がる保育料はありません。対象でないなら、次の順で確かめられます。
①夫婦の「市町村民税所得割額」を足す(住宅ローン控除・ふるさと納税などの分は足し戻す。政令市は計算のしかたが違うので、市に確かめる)
②自治体の保育料表で、今の階層と1つ下の階層の境目を見る
③境目までの差が「増やす分の掛金(年額)×6%」より小さければ、下がる見込みがあります
出口が難しくわが家にはNISAが合う
iDeCoは、受け取るときに考えることが多い制度です。わたしは調べるほど難しいと感じて、出口がシンプルなNISAのほうが使いやすいと思うようになりました。iDeCoが劣るという話ではなく、あくまでわが家の判断です。
一時金か年金か併用かを選ぶ
iDeCoの受け取り方は、一時金(一括)、年金(原則5〜20年に分けて)、その併用の3通りです。併用は、金融機関によって選べないことがあります。受け取りは原則60歳からです。
受け取り方で、税金を計算するときに使える控除が変わります。一時金は退職所得控除、年金は公的年金等控除の対象です。どちらが有利かは人によって違うので、ここでは計算せず、名前だけ書いておきます。
退職金と受け取る年をあける決まりがある
iDeCoを一時金で受け取り、退職金も受け取る場合は、受け取る年が近いと、勤続年数(iDeCoは加入していた期間)の重なる部分について退職所得控除が少なくなります(国税庁)。順番によって、あける年数が変わります。
受け取っても退職所得控除が調整されないのは、iDeCoの一時金が先なら10年後以降、退職金が先なら20年後以降です。下の図にまとめました。
受け取る年は、順番によってあける年数が違う
① iDeCoの一時金が先
一時金
iDeCoを受け取った年の10年後以降に退職金を受け取ると、調整なし
前年以前9年内に受け取っていると、調整あり
② 退職金が先
一時金
退職金を受け取った年の20年後以降にiDeCoの一時金を受け取ると、調整なし
前年以前19年内に受け取っていると、調整あり
例:退職金を2050年に受け取ったら、iDeCoの一時金を調整なしで受け取れるのは2070年以降
調整されると、勤続年数(iDeCoは加入期間)が重なる部分の退職所得控除が少なくなります。
ただしiDeCoは75歳までに受け取りを始める決まりがあるので、退職金を受け取る年齢によっては、20年あけられないこともあります。
受け取りの順番で、あける年数が10年と20年に分かれると知って、計画しておかないと難しいと感じました。実際の税額は人によって違うので、受け取る前に税務署や税理士に確かめる必要があります。
受け取りのルールは5年から10年に変わった
受け取る時期はまだ何十年も先なので、その間に制度が変わるかもしれません。実際に、令和7年度(2025年度)の税制改正で、iDeCoを先に受け取る場合にあける年数が5年から10年に延びました。2026年1月以後に受け取るiDeCoの一時金から適用されています。
掛金の上限が上がるような変更もあれば、受け取る側に厳しくなる変更もあると知って、長く持つほど制度が変わることも考えておく必要があると思いました。
NISAはいつでも売れて、出口で考えることが少ない
NISAは、売りたいときにいつでも売れます。売った分の枠も、翌年以降に再び使えます。受け取り方や退職金との時期を考えなくていいので、わたしには出口がシンプルで使いやすいです。
iDeCoで老後資金を全部まかなおうとは思っていません。足りない分はNISAからの取り崩しも考えています。
ただしNISAには、iDeCoのような所得控除はありません。iDeCoは節税、NISAはいつでも売れる自由さが強みで、制度の性格が違います。
違いを表にまとめました。
| 項目 | iDeCo | NISA |
|---|---|---|
| いつ引き出せる? | 原則60歳から。それまでは引き出せない | 売りたいときにいつでも売れる |
| 掛金・投資額は所得控除になる? | 掛金は全額が所得控除になる | 所得控除はない |
| 運用益の税金 | 運用中は非課税(受け取るときは、運用益も含めて税金の計算の対象) | 非課税 |
| 受け取るときの税金 | 受け取る額に税金がかかる。一時金は退職所得控除、年金は公的年金等控除の対象。退職金との受け取り時期にも決まりがある | 売っても税金はかからない。受け取り方や、退職金との時期の決まりもない |
| 元本割れ | どちらも、投資信託などで運用する場合は、値動きによって元本を下回ることがある | |
それでもiDeCoはやめない
わが家では保育料を下げる効果がなくなり、わたしにとってのメリットは減りましたが、iDeCoをやめたいと思ったことはありません。理由は、節税になることと、掛金を止めても手数料がかかることの2つです。
節税になるので続ける
掛金が所得控除になるので、わが家では所得税と住民税が下がっています。保育料を下げる効果がなくなっても、税金が下がる点は変わりません。
わたしは、年末調整で控除を受けた年も、確定申告で受けた年もあります。節税額は収入によって変わるので、わが家の金額は書いていません。
掛金を止めても手数料はかかる
掛金を払うのをやめて、運用だけにしても、手数料は毎月かかり続けます。わたしが使っているSBI証券の場合、掛金を止めて運用だけにすると、事務委託先金融機関に払う66円と加入先の0円で、月66円です。金融機関によって金額が違い、今後変わることもあります。
掛金を止めても毎月の手数料はかかるのに、節税はなくなります。わたしは、それはもったいないと思っています。
増やすか迷ったときの確かめ方
わが家は増やしませんが、増やす選択が合う人もいます。決める前に、次の3つを順に確かめてください。
まず自分が入れる上限額を確かめる
iDeCoの上限は、働き方や勤め先の年金制度によって決まり、2026年12月からの金額も人によって違います。ネットで見た金額をそのまま自分に当てはめないでください。
自分の上限は、加入先の金融機関の案内か、厚生労働省・iDeCo公式サイトで確かめられます。
保育料や税金が下がるなら増やす選択もある
こんな場合は、増やす選択もあります。増やしたほうがいいという意味ではありません。
- 保育料が所得割で決まり、掛金で階層が下がる見込みがある
- 所得税や住民税を払っていて、掛金の分だけ税金が下がる
- 60歳まで引き出せなくても、生活費と生活防衛資金に響かない
- 受け取り方と税金の仕組みを調べて、納得している
掛金を変えるには手続きが要る
新しい上限で掛金を払えるのは、2026年12月分(2027年1月の引き落とし)からです。増額するには届け出の手続きが必要です。加入先の運営管理機関(iDeCoの窓口になっている金融機関)に専用の書類を出すか、加入先が対応していれば、オンラインの「e-iDeCo」でも手続きできます。
掛金を変えられるのは、12月分から翌年11月分までの1年間につき1回です。なお、2026年12月1日から2027年11月30日までに、以前の上限を超える額へ初めて増やす場合は、この1回に数えない特例があります。わたしは増額も、5,000円に戻す変更も経験しました。受付の開始時期や締め切りは、加入先の案内で確かめてください。
よくある質問
iDeCoを月5,000円で続けるか考えるときに、よく検索されている質問に答えます。
月5,000円だと手数料負けしませんか?
月5,000円でも、節税の効果を考えると続ける意味はあると考えています。運用益よりも、掛金が所得控除になる効果を重く見ています。ただ、掛金を払っている間は毎月手数料がかかります。わたしが使っているSBI証券の場合、国民年金基金連合会に払う分が105円、事務委託先金融機関に払う分が66円、加入先に払う分が0円です。合わせて月171円で、月5,000円に対して約3.4%にあたります。
なお、国民年金基金連合会の手数料は、2027年1月26日の引き落とし分から月120円に上がる予定です。わたしの加入先の手数料が今のままなら合計186円、月5,000円に対して約3.7%になります。
手数料は掛金の額にかかわらず決まっているので、掛金が少ないほど、掛金に対する割合は大きくなります。運営管理機関手数料は金融機関で違うので、加入先の手数料表を見てください。
自分の場合の節税額と手数料を並べて考えると、判断しやすくなります。
60歳まで引き出せないのは子育て中に不安になりませんか?
わたしは不安になりません。月5,000円なので、生活には響かないからです。iDeCoはもともと60歳まで引き出せないお金と考えていて、すぐ使うお金は生活防衛資金とNISAで用意しています。
引き出せないことが心配なら、掛金を増やす前に、すぐ使える預金(生活防衛資金)が足りているかを先に確かめる方法もあります。
生活防衛資金の考え方は、こちらの記事にまとめています。
まとめ:iDeCoは月5,000円のまま続けると決めた
12月に上限が上がっても、わが家はiDeCoを月5,000円のまま続けます。増やさないのは、わが家ではiDeCoで保育料を下げる効果がなくなり、わたしは出口を考えるのが難しいと感じて、NISAのほうが使いやすいと思っているからです。それでもやめないのは、節税になるうえに、掛金を止めても手数料がかかるからです。
- わが家で増やさない理由は、iDeCoで保育料を下げる効果がなくなったこと、出口を考えるのが難しいと感じたこと、わたしにはNISAのほうが使いやすいこと
- 保育料が下がるのは、所得割の階層をまたぐ場合だけ
- iDeCoは、受け取るときに、①一時金か年金か、②退職金とどちらを先に受け取るかを考える必要がある
- 続ける理由は、節税になることと、止めても手数料がかかること