「夫婦別財布だと、お金が貯まらないって聞くけど本当?」「生活費を折半したら、収入が少ないほうだけ苦しくならない?」。別財布について調べると、よく目にする心配です。
- 別財布だと貯金できないのではという不安
- 生活費の折半で収入が少ないほうが苦しくなる心配
- 家族全体でいくら使っているか分からなくなる心配
 新米ママ
別財布って、やっぱりお金が貯まりにくいんですか?
 なゆ
別財布でも貯められますよ。我が家は結婚してからずっと別財布ですが、私個人の資産は7年で114万円から2700万円になりました。
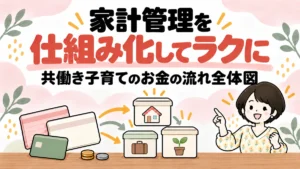
我が家では、給料が入ったら次の順番でお金を分けています。
③の自由に使うお金より先に、②で特別費と貯金・投資の分を取り分けておくので、別財布でもお金が貯まっています。家族の生活費は①の共用口座にまとめて、残りは夫婦それぞれで管理する形です。
この記事では、我が家の別財布の仕組みと、2025年の共用支出の実額、別財布の弱点と対策を、うまくいっていない部分も含めて紹介します。
「別財布は貯まらない」は本当か
別財布だから貯まらない、ということはありません。私は相続・宝くじ・副業・転職なしで、手取り月20万円台のまま個人資産を2700万円まで増やしました。生活費は夫と分担しているので、自分の収入を全部貯金に回せたわけでもありません。
ただし、2700万円のうち約891万円は含み益(投資で値上がりした分)です。相場に助けられた部分も大きく、同じように積み立てても同じ結果になるとは限りません。
114万円から2700万円までの7年間の記録は、こちらの記事で公開しています。
生活費を入れたら残りから先に積み立てる
冒頭の図のとおり、共用口座に生活費を入れたら、自由に使う前に、年に数回の大きな出費(特別費)などの分を目的別口座で確保してから、残りを貯金・投資に回します。目的別口座の使い方は、こちらの記事で紹介しています。
私は1日800円の積み立てから始めて、昇給などに合わせて少しずつ金額を増やしてきました。「月末に余った分だけ貯めよう」と考えるより、ずっと続けやすいです。
ただし、積み立ての額は生活を苦しくしない範囲にとどめています。私は出産・育休中も積み立てを止めず、新NISAに年360万円を投資した年もありましたが、家庭全体で現金を確保できていたからできたことです。誰にでもすすめられる方法ではありません。
教育費は誰がいくら出すかを夫婦で決めておく
別財布だと、それぞれが自分のお金を管理する分、子どもの教育費のように家族で準備するお金を「誰がいくら出すか」があいまいになりがちです。
我が家では、家族のために貯めるお金は、誰がいくら出すかを夫婦で話し合って決めています。たとえば子どもの教育費は、2027年から始まるこどもNISAに、夫婦で毎年同じ額ずつ出し合って準備する予定です。金額や分け方は、次の記事にまとめました。
我が家の夫婦別財布の仕組み
我が家の財布の分け方はシンプルです。家賃や水道光熱費など家族にかかるお金は共用口座へ入れて、残りはそれぞれで管理します。「全部を一緒にしない」くらいの距離感が、私たちにはちょうどよかったです。
共用口座の仕組み
共用口座は1つだけです。毎月、それぞれが家族の生活に必要なお金をこの口座へ移します。家賃や水道光熱費、子ども関係費は、基本的にそこから払います。
生活費は折半が基本ですが、何でも半分にすれば終わりとは考えていません。夫の家賃補助や、私が時短勤務になって収入が減ったことも踏まえて、分担は毎年見直しています。同じ金額を出すことより、二人とも無理なく続けられることを優先しています。
2025年1月〜12月の共用支出は、合計3,598,230円(月平均で約30万円)でした。内訳は次のとおりです。
| 項目 | 年間支出 | 割合 |
|---|---|---|
| 住居費 | 1,363,250円 | 37.9% |
| 食費 | 712,088円 | 19.8% |
| 日用品・子育て用品 | 443,436円 | 12.3% |
| 保育・教育費 | 294,798円 | 8.2% |
| 水道光熱費 | 293,110円 | 8.1% |
| 自動車費 | 183,790円 | 5.1% |
| 交際費 | 146,842円 | 4.1% |
| 通信費・共用サブスク | 118,186円 | 3.3% |
| 保険・医療費 | 42,730円 | 1.2% |
| 合計 | 3,598,230円 | 100% |
共用にするものと各自で払うもの
どこまでを共用にするかは、次のように分けています。迷いやすいのは食費と通信費です。
| 共用口座から払うもの | 各自で払うもの |
|---|---|
| 家賃・水道光熱費 | スマートフォン代(通信会社も別々) |
| 平日の夕食、土日の昼食・夕食 | 一人でした外食 |
| 家族での外食・旅行 | それぞれの掛け捨て生命保険 |
| 自宅の光回線・ペット保険 | 個人の買い物・趣味 |
| 保育料などの子ども関係費 | 個人の貯金・投資 |
夫婦とも朝食はあまり食べないので、食費は平日の夕食と土日の昼食・夕食が中心です。
お金の流れ
| お金の置き場所 | 入るお金 | 支払うもの | 管理する人 |
|---|---|---|---|
| 共用口座 | 夫婦がそれぞれ入れる生活費 | 家賃・水道光熱費・子ども関係費など | 夫婦で確認 |
| 私の個人口座(目的別口座を含む) | 私の収入 | 私個人の支出・特別費・貯金・投資 | 私 |
| 夫の個人口座 | 夫の収入 | 夫個人の支出・貯金など | 夫 |
家族の出費は共用口座から払うので、共用口座の明細を見れば、家族でいくら使ったかがすぐに分かります。なお、夫の収入は私が公開してよい情報ではないので、このブログには載せません。
共用口座以外は各自で管理
共用口座に入れたあとのお金は、それぞれで管理しています。私の場合は、個人的な出費、特別費、貯金、投資を自分で記録する形です。
相手の買い物を一つずつ確認しないので、自由に使えます。その代わり、自分のお金が残らなくても、相手のせいにはできません。
別財布にした理由
結婚したときから別財布です。理由は、夫婦で投資の考え方が大きく違ったことと、私がお小遣い制にしたくなかったことの2つでした。
投資の考え方が夫婦で違った
私は投資に積極的ですが、夫は慎重派です。どちらかに無理に合わせるより、生活費を出し合ったあとのお金は各自で管理するほうが、我が家には合っていました。
お小遣い制にしたくなかった
生活費を入れたあとのお金まで夫婦でまとめ、そこから毎月決まった額を使う形は、私には合わないと思ったからです。そこで、家族に必要なお金は二人で負担し、残りは各自で管理する形にしました。
生活が変わったら分担を見直せる
共働きでも、収入や使える時間がずっと同じとは限りません。我が家も、出産、育休、復職後の時短勤務と、生活が大きく変わりました。
育休中は夫も同じ期間育休を取っていたので、分担は変えていません。実際に見直したのは、私が時短勤務になって収入が変わったときです。一度決めた分担を固定せず、状況が変わったら見直すことを我が家のルールにしています。
別財布にしてよかった3つのこと
家族のお金を出し合いながら、自分の目標には自分で責任を持てたことがいちばんよかった点です。具体的には次の3つです。
自分のお金の使い道を自分で決められる
個人のお金の使い道を自分で決められるので、納得して積み立てを続けられました。積み立てを増やすか、現金を残すかを自分で判断できたことは、7年以上続けられた理由の一つです。
相手の買い物に口を出さずに済む
共用口座に必要なお金が入っていて、家族の支払いに問題がなければ、相手が何にいくら使ったかまでは気にしません。我が家では、相手のお金の使い方に口を出さないことをルールにしています。お互いの価値観を無理にそろえなくていいので、買い物のたびに説明したり、相手の出費に不満をためたりすることがほとんどありません。
自分がいくら持っているかすぐ分かる
口座を分けているので、「自分はいくら持っているか」「今月はいくら増えたか減ったか」がすぐに分かります。家計簿と資産の記録を続けてきたおかげで、使いすぎた月も、積み立てが順調だった月も振り返れるようになりました。
別財布のデメリットと我が家の対策
別財布は、放っておいてもうまく回る仕組みではありません。家族全体のお金が見えにくい、負担に差が出やすい、大きな出費の決め方に迷う、という弱点があります。我が家が実際にどうしているかを、弱点ごとに紹介します。
家族全体のお金が見えにくい
別財布だと、世帯全体の資産が分かりにくくなりがちです。我が家はマネーフォワードでお互いの資産を連携していて、どちらもいつでも確認できるので、この点で困ったことはありません。
ただ、見えることと口を出すことは別だと考えています。総額が分かっても日々の使い道には口を出さず、家族の予定を話し合うときにだけ全体を確認しています。
折半が不公平になることがある
同じ金額を出していても、収入や家事・育児の負担が違えば、同じ重さにはなりません。特に育休や時短勤務でどちらかの収入が減ったとき、前の折半をそのまま続けると苦しくなることがあります。
我が家は、私が時短勤務になったタイミングで分担を見直しました。「半分だから公平」と決めつけず、状況が変わったら調整するのが対策です。見直すときは、金額だけでなく「お互いの手取りに対して無理がないか」を並べて見ると話し合いやすくなります。Monecoの「夫婦のお金分担チェッカー」では、50:50・手取りの比率・自由な割合を無料で比べられます(入力した内容は保存・送信されません)。
大きな買い物をどちらが払うか迷う
家具や家電、旅行など大きな出費は、どちらの口座から出すか迷いやすいものです。我が家では、大きな買い物は買う前に家族会議で相談して決めています。
2026年8月の家族旅行では50,000円かかり、共用口座の残高だけでは足りなかったので、25,000円ずつ追加で出し合いました。私の分は、目的別口座に貯めていた特別費から出しています。家族のための臨時の出費は、まず共用口座から払い、足りない分はその都度二人で足すと決めているので、大きな出費で困ったことはありません。
家事や育児はお金だけでは測れない
家計の分担は、口座の数字だけでは決まりません。我が家は保育園のお迎えが私、送りが夫です。ほかの家事や育児も含めると、負担を1円単位で平等にするのは無理があります。
お金だけを半分にして公平だと考えないのが、我が家の考え方です。収入、使える時間、家事・育児、働き方をまとめて見直すほうが、実際の暮らしに合っています。
分担を見直すときは、次の3つを並べて、どちらか一方に重くなっていないかを見ます。
①お互いの手取り
②それぞれが出している生活費
③家事・育児の分担
このブログで公開するお金の範囲
別財布なので、私が公開できる数字とできない数字があります。毎月の家計簿や資産の記録も、次のルールに沿って公開中です。
- 共用口座から出た生活費と子ども関係費は公開
- 私個人の家計簿と資産は公開
- 私が共用口座に入れた金額は公開
- 夫の収入は非公開
- 個人を特定できる情報は非公開
夫の収入を出さないのは、夫のお金まで私の判断で公開するものではないと考えているからです。勤務先や保育園、最寄り駅、子どもの誕生日なども載せません。
投資について書くのも、私が実際にやったことまでです。個別の銘柄をすすめたり、同じ結果になると言い切ったりはしません。毎月の家計簿と資産は、次の記事から公開しています。
夫婦別財布のよくある質問
本文で触れきれなかった疑問をまとめました。家計管理に正解は一つではないので、自分たちに合う形を考える材料にしてください。
夫婦の口座はいくつ必要ですか
我が家の共用口座は1つだけです。家賃や生活費など家族の支払いは、すべてこの口座から出しています。個人の口座は夫婦それぞれが別に持っています。共用口座を1つにまとめておくと、家族でいくら使ったかを1か所で確認できるのが便利です。
別財布なら相手の収入を知らなくてもいいですか
細かい使い道まで知る必要はありませんが、生活費の分担や将来の計画に必要な範囲では話し合いが欠かせません。特に収入や働き方が変わったときは、前のルールのままで無理がないかを見直すタイミングです。
相手の貯金額は見せ合っていますか
はい、見せ合っています。マネーフォワードでお互いの資産を連携しているので、どちらもいつでも確認できます。ただ、使い道はそれぞれの判断です。
まとめ:別財布でも先に貯めれば貯金できる
夫婦別財布でも、家族の支出を共用口座にまとめ、自分のお金から先に積み立てれば、貯金は続けられます。一方で、別財布にするだけでお金が貯まるわけではありません。
- 家族の支出は共用口座、残りは各自で管理
- 折半を基本に、働き方が変わったら分担を見直し
- 貯まるかどうかは財布の数より「先に貯める」仕組み次第
これから分担を見直すなら、まずは共用にするものと各自で払うものを夫婦で書き出してみてください。金額の分け方に迷ったら、夫婦のお金分担チェッカーで50:50と手取りの比率を比べてみると、話し合いのきっかけになります。
コメント