「奨学金は繰り上げ返済するより、投資に回したほうがいい」と聞いても、借金が残っているとやっぱり気になりますよね。
- 無利子の奨学金が残っていて、返すか迷う
- 返すより投資に回したほうが得な気がする
- 借金が残っているのが、なんとなく気になる
- 返して手元のお金が減るのが心配
私は日本学生支援機構(JASSO)の奨学金を、2つとも繰り上げ返済して完済しました。利息のある第二種は2017年8月に、無利子の第一種は投資を続けながら2025年1月に返し終えています。
 新米ママ
なゆさんは投資もしているのに、無利子の奨学金を完済したんですか?
 なゆ
はい。得かどうかより、返し終わるまで気にし続けるのが嫌になって。月約1,200円の想定利益と比べて、返すほうを選びました。
利息ありは2017年・無利子は2025年に完済
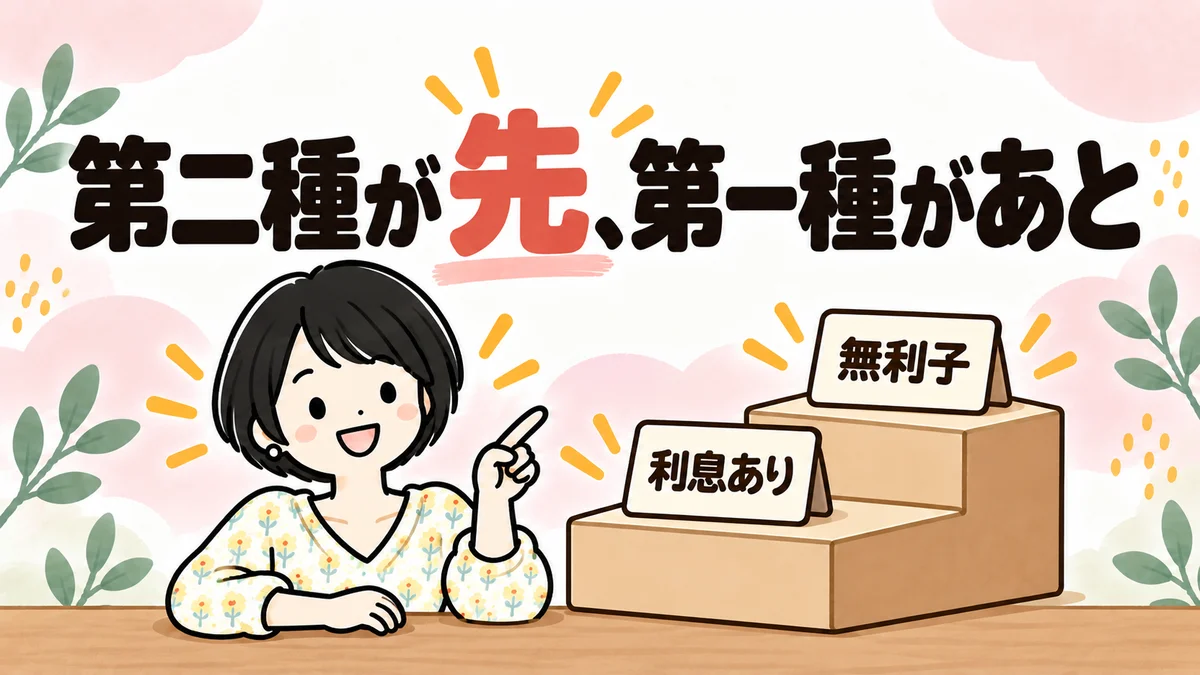
私はJASSOの第二種(利息あり)と第一種(無利子)を借りていました。利息のかかる第二種を先に繰り上げ返済し、無利子の第一種はあとから完済しました。
| 項目 | 第二種(利息あり) | 第一種(無利子) |
|---|---|---|
| 借入総額 | 54万円 | 108万円 |
| 利率 | 約1%(固定) | なし |
| 繰り上げ返済した時期 | 2017年8月 | 2025年1月 |
| 繰り上げ返済した金額 | 約37万円 | 29万2,500円 |
第二種は利息がかかるので、第一種より先に返すと決めて、残りを一度にまとめて返しました。
そこからは第一種だけを月7,500円ずつ返す形になり、最後の残りを2025年1月にまとめて返して、奨学金はすべて完済です。
返済の順番は、利息の高いものから。奨学金より利息の高い借金(カードローンなど)があるなら、そちらを先に返したほうが払う利息は減ります。
無利子の第一種も育休中に完済した理由
以前は、無利子なので急ぐ必要はないと考え、毎月の返済を続けながら投資をしていました。考えが変わったのは、育休で家計やこれからのお金のことを考える時間ができた2025年1月です。完済を選んだ理由は、次の3つです。
①借金が残る年数を足かせに感じていた
利息がかからないので、手元のお金は投資に回したほうがいいと考えていました。それでも、借金があることはずっと気になっていました。
貯金が少ないころは返済が続くことがストレスでしたし、貯金が増えてからも、返済が終わるまであと何年かかるかを考えるたびに、借金を足かせのように感じていたんです。
②2024年の黒字と4月復帰で返しても困らないと判断した
育休中に預金を減らして大丈夫か、心配な方もいると思います。私が返す前に確かめたのは、次の2つです。
- 2024年の年間収支が黒字だったこと
- 2025年4月に仕事へ復帰する予定だったこと
黒字かどうかは、家計簿アプリのマネーフォワード MEの年間収支で見直しました。この2つがそろっていたので、29万2,500円を払っても家計に問題はないと判断しました。
返済に使ったのは私個人の預金です。投資信託などは売っていません。生活費用の共用口座は家族のお金なので、使えるお金からは外して考えました。
預金は一時的に減りますが、完済すれば毎月7,500円の返済がなくなり、そのあとの月々のやりくりは楽になると考えました。
③仮に年5%で運用しても想定利益は月約1200円だった
残りの29万2,500円を運用に回した場合を、単純に計算してみます。
- 運用に回すと仮定した金額:29万2,500円
- 仮の利回り:年5%
- 1年間の想定利益:29万2,500円×5%=1万4,625円(月平均 約1,219円)
税金や手数料を考えていない単純な計算で、実際の利益ではありません。年5%は比べるために置いた仮の数字で、株式や投資信託は元本割れすることもあります。出典:金融庁「資産形成の基本」。
運用した場合の利益と、借金を気にする負担を比べたのは、このときが初めてでした。月約1,200円の想定利益のために、返済が終わるまでの年数を気にし続けるのは、私には割に合わないと感じました。
①残額×仮の利回りで、運用で増えそうな額を出す。
②返しても、生活費と予定の支出が残るか確かめる。
③①の額と、借金を気にする負担を比べて決める。
返還完了のお知らせで肩の荷が下りた
返済中は、数か月に一度、奨学金があといくら残っているかを確認するのが習慣でした。
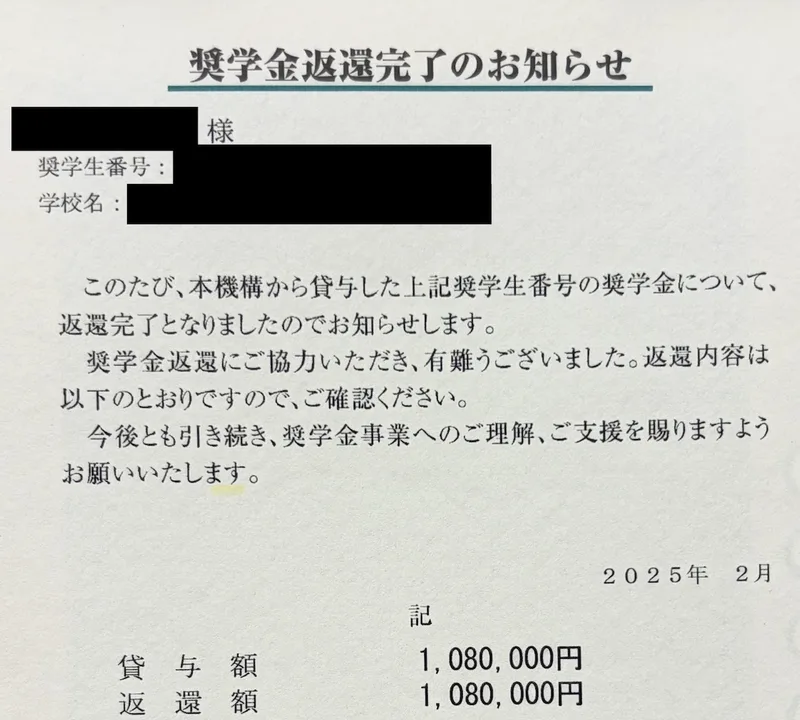
完済した翌月の2025年2月付で、JASSOから「奨学金返還完了のお知らせ」が届きました。貸与額と返還額がどちらも108万円と書かれていて、このお知らせを見たとき、やっと肩の荷が下りたと感じました。
残りの金額を確かめる作業もいらなくなり、解放感がありました。
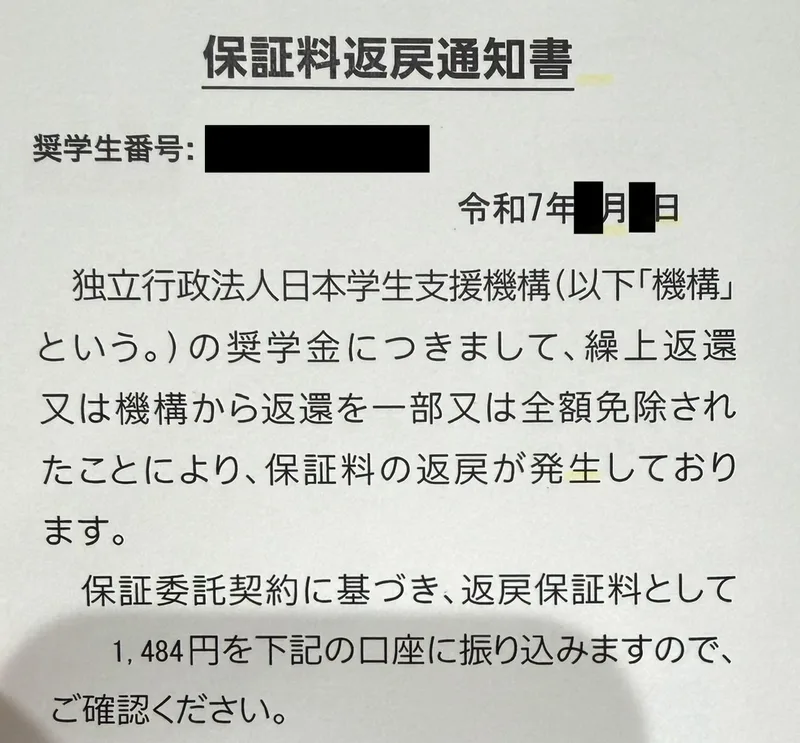
同じ2025年には「保証料返戻通知書」も届き、保証料1,484円が戻ってきました。第一種は機関保証を選んでいたので、繰り上げ返済で返済期間を短くして完済したことで、保証料の一部が返ってきた形です。
家計を確かめてから返したので、預金が減る不安はなく、完済して困ったことや後悔も特にありません。
繰り上げ返済の前に確かめる2つのこと
ここまでの判断は、当時のわが家の家計で決めたものです。自分に当てはめる前に、次の2つを確かめてください。制度は2026年10月25日に公式情報で確認しています。
①利息が減る第二種かを確かめる
第一種はもともと無利子なので、繰り上げ返済しても利息は減りません。
| 奨学金の種類 | 繰り上げ返済との関係 |
|---|---|
| 第一種 | 無利子なので、利息を減らす効果はなし |
| 第二種 | 繰り上げた期間に当たる利息はかからない。ただし据置期間の利息は別 |
据置期間は、奨学金の貸与が終わってから返済が始まるまでの期間です。第二種でも、繰り上げ返済で利息がすべてなくなるわけではありません。出典:JASSO「返還を始める皆さんへ」、JASSO「繰上返還申込み」。
私の第二種は約1%(固定)でしたが、利率は貸与が終わった時期や、利率の方式(固定か見直しか)によって違います。自分の残りの金額・利率・保証の種類を確かめ、分からない点はJASSOに問い合わせてください。
②返したあとも生活費が残るかを確かめる
繰り上げ返済に回すかどうかは、すぐ使える預金から、生活費と近く使う予定のお金を除いて、余りがあるかで考えるのが一つの目安です。私は投資信託などをこの計算に入れませんでした。
| お金の種類 | 見ておくこと |
|---|---|
| すぐ使える預金 | 自分が生活費や返済に使える金額 |
| 近く使う予定のお金 | 税金・引っ越し・家電の買い替えなど、金額と時期が分かる支出 |
| 収入が減ったときの備え | 予定の支出を除いたあとに残る生活費と、収入が戻るまでの見通し |
繰り上げて返したお金は戻ってこず、完済したあとは返済を軽くする制度も使えません。 返済中なら、災害や病気、収入が減ったなどの理由で返すのが難しくなったときに、毎月の返済額を減らす「減額返還制度」や、返済を先に延ばす「返還期限猶予」を願い出ることができます。どちらも審査があり、返す総額が減るわけではなく、返し終わる時期が後ろにずれる仕組みです。出典:JASSO「減額返還制度」、JASSO「返還期限猶予」。
返済を急がないと決めた場合も、手元に残したお金をすべて投資に回す必要はありません。生活費の何か月分を残すかは、生活防衛資金の記事にまとめています。
奨学金の繰り上げ返済のよくある質問
繰り上げ返済でよくある、返済額・保証料・申込み方法の疑問をまとめました。
一部だけ繰り上げると月々の返済額は減る?
減りません。一部だけ繰り上げ返済すると返済期間が短くなり、翌月からは通常どおりの金額を返します。出典:JASSO「繰上返還申込み」。
繰り上げ返済で保証料は戻ってくる?
機関保証を選んでいて、繰り上げ返済で返済期間を短くして完済した場合は、保証料の一部が戻ることがあります。必ず戻るわけではありません。私は第一種を完済したあと、1,484円が戻ってきました。出典:JASSO「繰上返還申込み」。
繰り上げ返済はどこから申し込む?
JASSOのオンラインサービス「スカラネット・パーソナル」から、ネットで申し込めます。土日・祝日も手続きでき、郵送の申込書はスカラネット・パーソナルを使えない場合の方法です。
ネットで申し込むには、口座振替(リレー口座)の手続きが済んでいることが条件です。登録した口座からの振替なら、手数料はかかりません。受付の日程はJASSO「繰上返還申込み」で確かめてください。
まとめ|無利子も完済して気がラクに
私は利息のある第二種を先に繰り上げ返済し、無利子の第一種も育休中に完済しました。決め手は、月約1,200円の想定利益より、借金を気にする負担をなくしたかったことです。返しても困らないことは、2024年の年間収支で確かめました。
- 奨学金の利息の有無(第一種か第二種か)
- 返したあとに残る生活費と予定の支出
- 運用した場合の想定利益(仮の計算)と、借金を残す負担の比較
まずはスカラネット・パーソナルなどで、自分の残りの金額と利率の方式(固定か見直しか)を確かめ、返したあとに残るお金を計算してみてください。